
Costa Nova · Estudo técnico 029 · Taxa legal: método do CMN
A ordem de imputação precisa ser identificada no regime da obrigação. O estudo compara a regra do art. 354 do Código Civil, para a hipótese examinada, com a baixa primeiro do principal. O próprio Manual da JF contém ressalva para precatório complementar; a solução de uma dívida comum não deve ser transportada automaticamente para o requisitório. Consultar o trecho do Manual da JF.
Um pagamento parcial deve quitar primeiro os juros ou o principal?
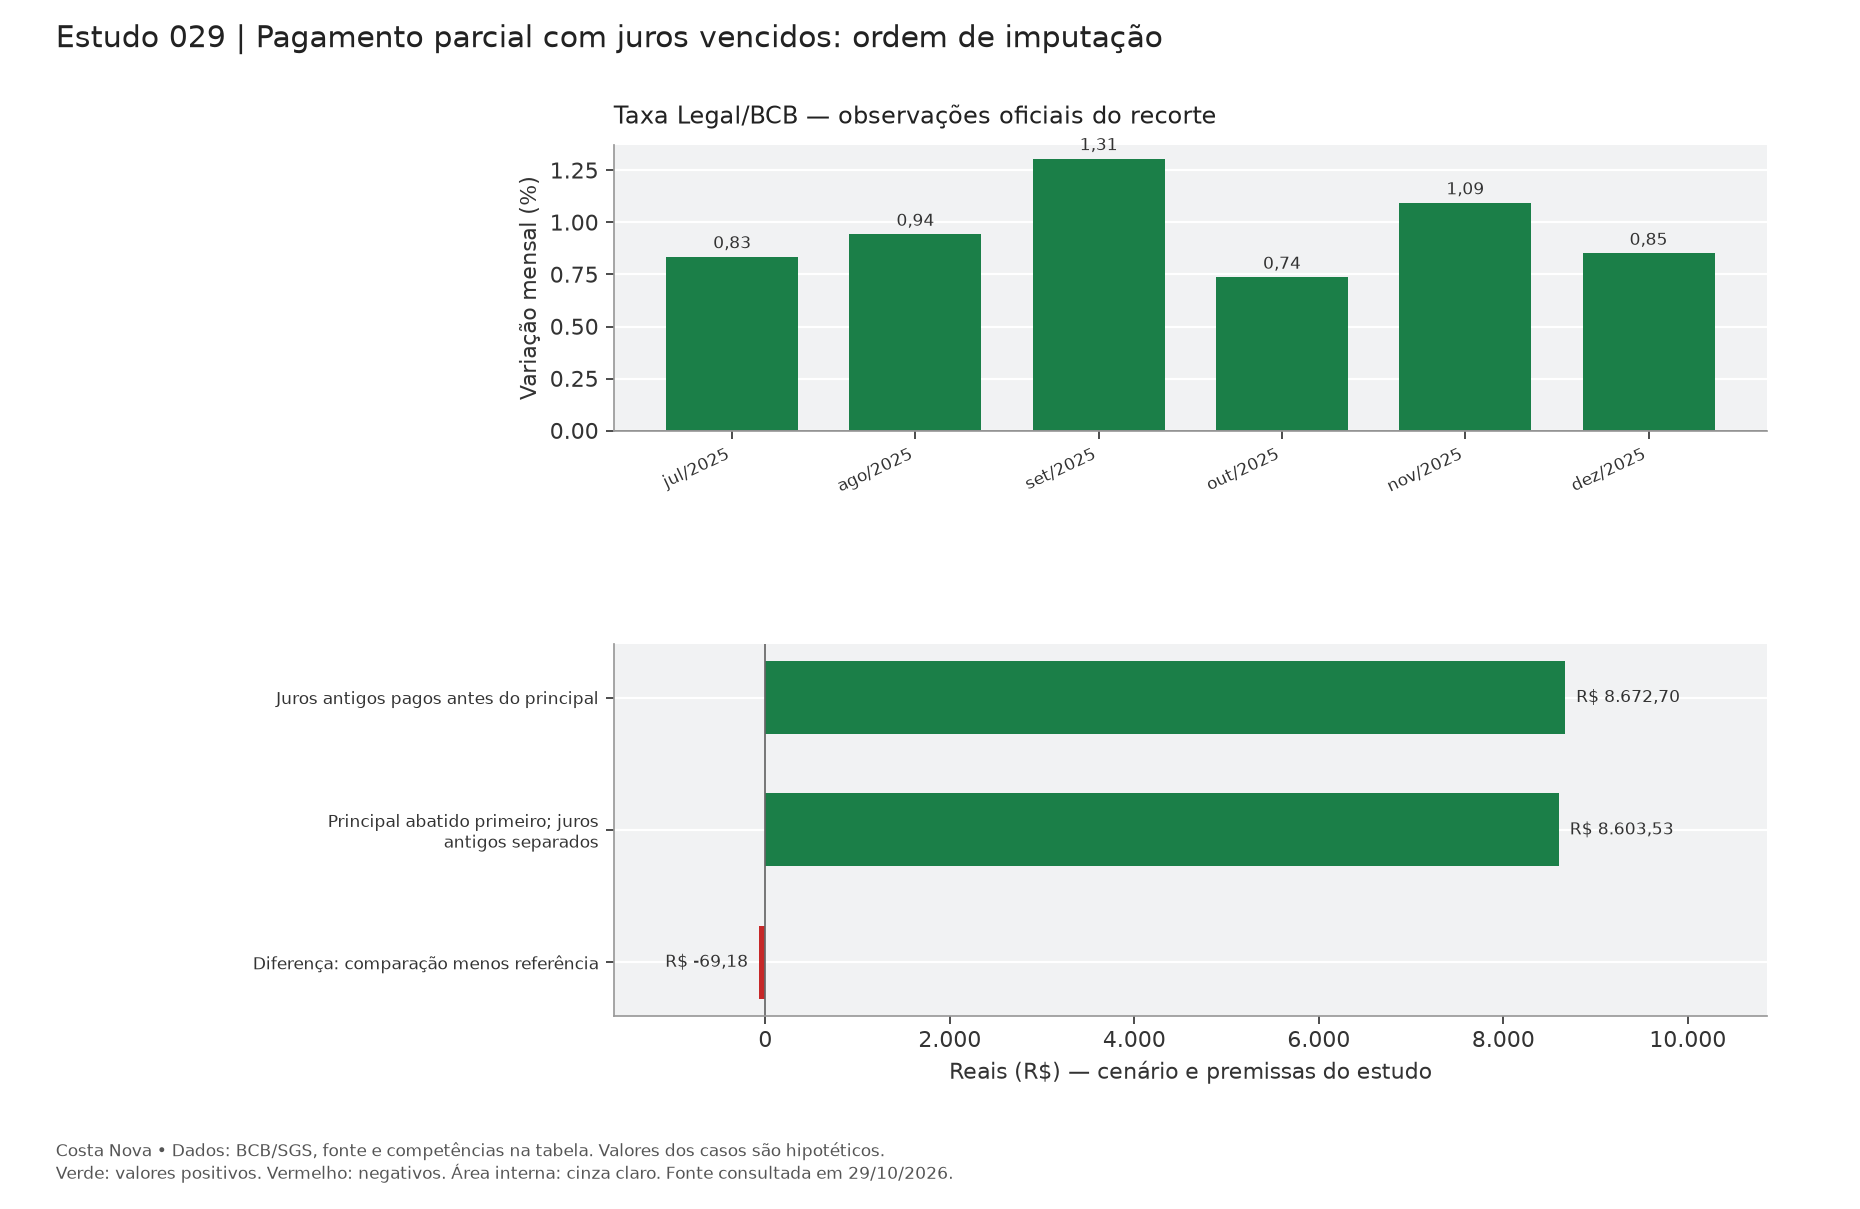
O exemplo parte de principal e juros já vencidos, aplica um pagamento hipotético e contrasta abatimento primeiro dos juros com abatimento primeiro do principal. O item 4.1.8 do Manual remete ao art. 354 do Código Civil para crédito não sujeito a requisição. A mesma solução não pode ser transportada automaticamente para precatório complementar: o capítulo 5 do manual contém ressalva própria. As taxas legais posteriores servem para medir a consequência financeira da ordem adotada.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | Taxa Legal/BCB — SGS 29543 |
| Competências incluídas | jul/2025 a dez/2025 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
A soma simples da taxa é usada na coluna acumulada; ela não inclui correção monetária adicional.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jul/2025 | 0,834880 | 1,0083488000 | R$ 10.083,49 |
| ago/2025 | 0,942622 | 1,0177750200 | R$ 10.177,75 |
| set/2025 | 1,305984 | 1,0308348600 | R$ 10.308,35 |
| out/2025 | 0,736394 | 1,0381988000 | R$ 10.381,99 |
| nov/2025 | 1,093764 | 1,0491364400 | R$ 10.491,36 |
| dez/2025 | 0,851001 | 1,0576464500 | R$ 10.576,46 |
Operação de conferência: Pagamento nos juros: Pnovo=P−(pagamento−Jvencidos), quando pagamento>Jvencidos
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Juros antigos pagos antes do principal | R$ 8.672,70 | Resultado com as premissas descritas |
| Principal abatido primeiro; juros antigos separados | R$ 8.603,53 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ -69,18 | Mesmo principal e recorte, salvo mudança explicitada |
| Parâmetro | Detalhe |
|---|---|
| Juros vencidos antes da baixa | R$ 1.200,00 |
| Pagamento | R$ 3.000,00 |
| Principal após imputação de referência | R$ 8.200,00 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Abra o saldo na data do pagamento em principal e juros vencidos. Confira a destinação prevista no título, no acordo ou na regra aplicável e só então calcule o saldo que continuará produzindo encargos. Conserve os juros antigos separadamente quando não forem pagos. A diferença entre as hipóteses aparece nas etapas posteriores, porque a ordem da baixa altera a base sobre a qual incidem os novos juros.
Prova necessária para levar o método aos autos
Documentos deste caso: recibo de pagamento; composição do saldo; decisão sobre imputação. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Dados BCB/SGS 29543 — Taxa Legal/BCB
Resolução CMN 5.171/2024, arts. 2º, 6º e 7º
Lei 14.905/2024 — texto oficial
Manual CJF — julho de 2026, p. 46 e itens citados
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Taxa legal em parcelas sucessivas: janelas individuais
Taxa legal: manter juros acumulados fora da nova base