
Costa Nova · Estudo técnico 019 · Inflação e datas do crédito
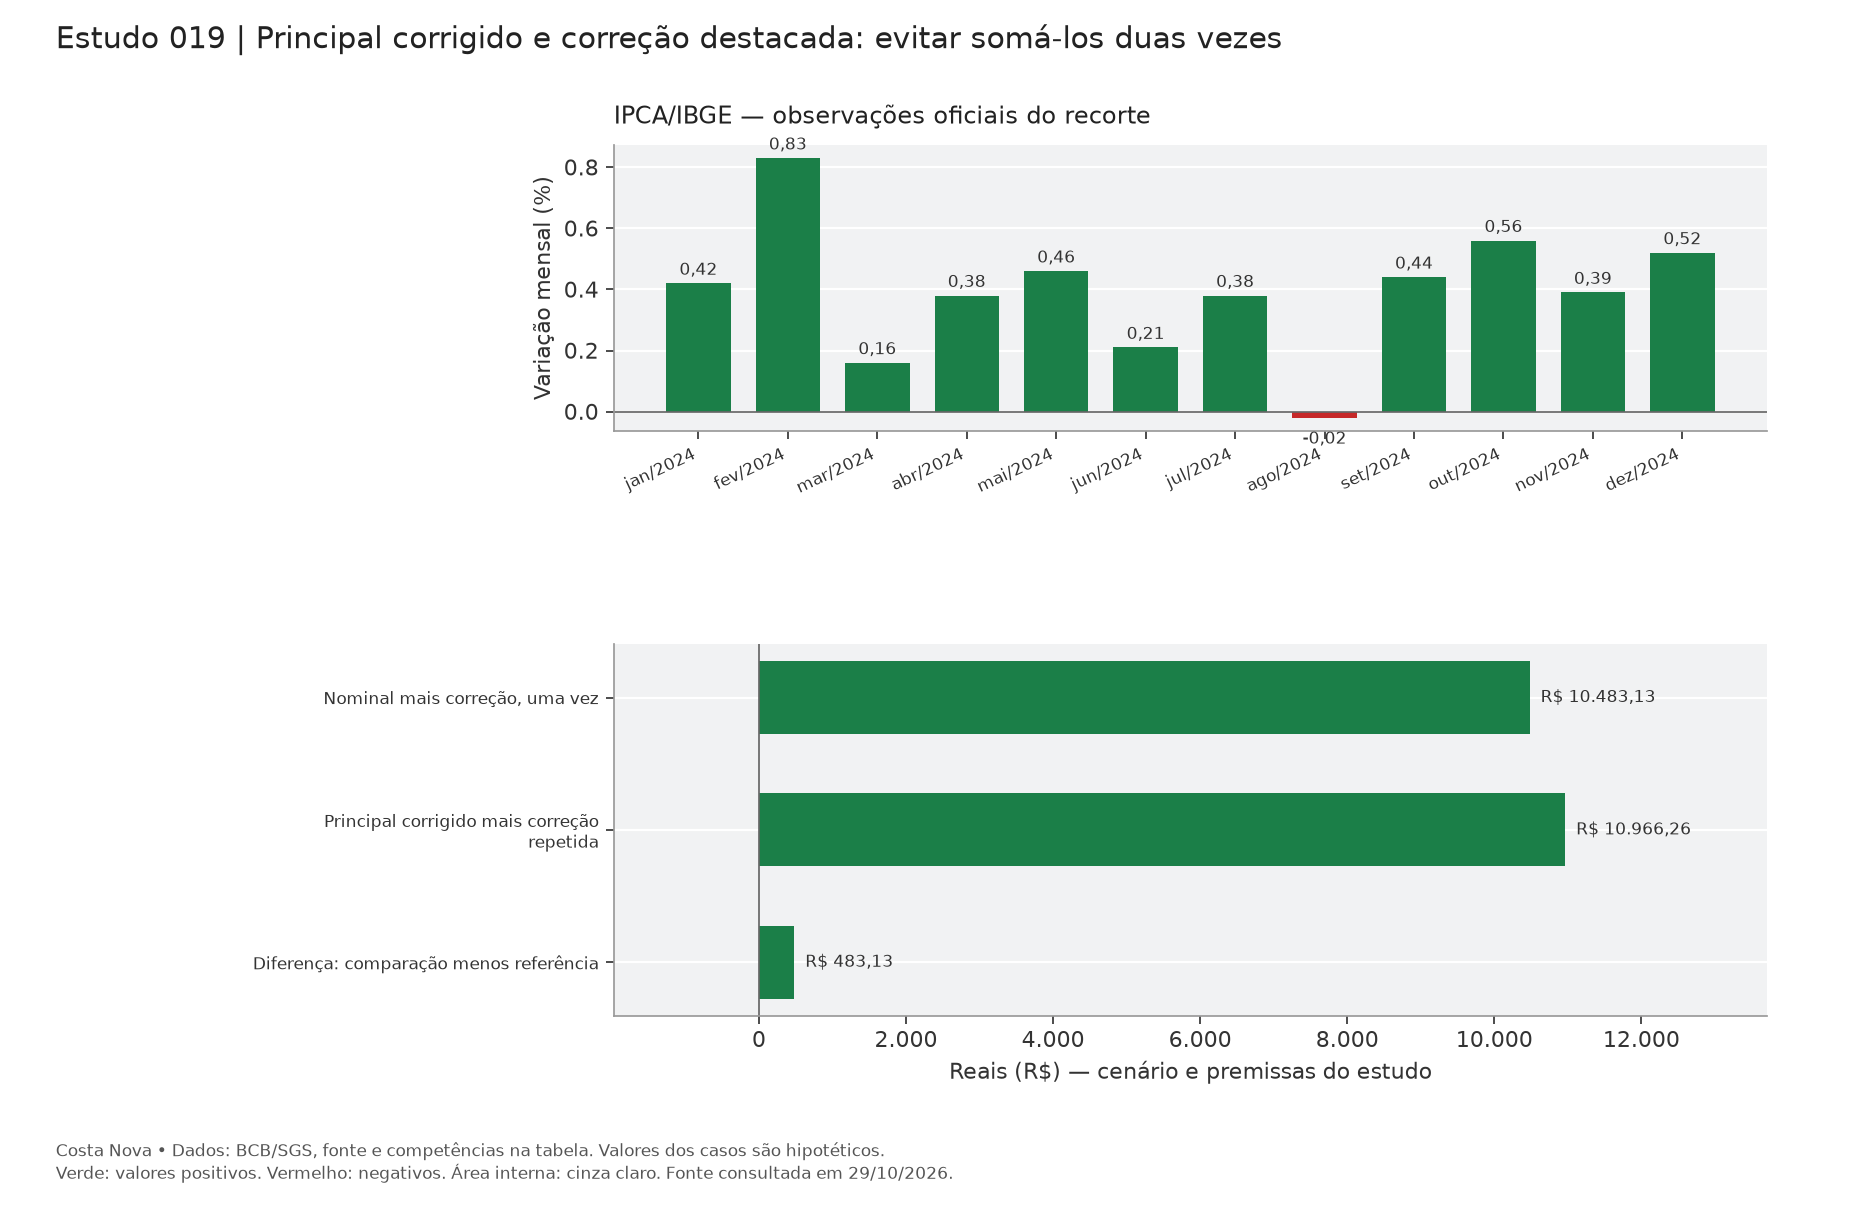
Principal corrigido já contém o nominal e a correção. A correção destacada serve para explicar a composição, não para ser acrescentada outra vez ao mesmo montante. No estudo, R$ 10.483,13 são o principal corrigido; somar novamente R$ 483,13 de correção eleva o total indevidamente para R$ 10.966,26. Consultar os dados oficiais usados no estudo.
Qual é a diferença entre principal corrigido e correção monetária destacada?
A tabela apresenta as identidades principal corrigido igual a principal nominal mais correção, e total sem juros igual a principal corrigido. O cenário concorrente acrescenta novamente a correção ao principal que já a contém. A falha costuma nascer de rótulos imprecisos em exportações: principal pode significar valor histórico em um arquivo e valor atualizado em outro.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,42 | 1,0042000000 | R$ 10.042,00 |
| fev/2024 | 0,83 | 1,0125348600 | R$ 10.125,35 |
| mar/2024 | 0,16 | 1,0141549158 | R$ 10.141,55 |
| abr/2024 | 0,38 | 1,0180087045 | R$ 10.180,09 |
| mai/2024 | 0,46 | 1,0226915445 | R$ 10.226,92 |
| jun/2024 | 0,21 | 1,0248391967 | R$ 10.248,39 |
| jul/2024 | 0,38 | 1,0287335857 | R$ 10.287,34 |
| ago/2024 | -0,02 | 1,0285278390 | R$ 10.285,28 |
| set/2024 | 0,44 | 1,0330533615 | R$ 10.330,53 |
| out/2024 | 0,56 | 1,0388384603 | R$ 10.388,38 |
| nov/2024 | 0,39 | 1,0428899303 | R$ 10.428,90 |
| dez/2024 | 0,52 | 1,0483129579 | R$ 10.483,13 |
Operação de conferência: Correção = P × (F−1); principal corrigido = P × F = P + correção
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Nominal mais correção, uma vez | R$ 10.483,13 | Resultado com as premissas descritas |
| Principal corrigido mais correção repetida | R$ 10.966,26 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 483,13 | Mesmo principal e recorte, salvo mudança explicitada |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Monte um resumo com componentes sem sobreposição. Confira a identidade entre nominal mais correção e principal corrigido antes de incluir juros ou pagamentos. Nas exportações, preserve a legenda das colunas, porque principal pode ter significados diferentes em sistemas distintos. Se houver apenas um saldo sem composição, mantenha a classificação como pendente até obter a memória que o formou.
Prova necessária para levar o método aos autos
Documentos deste caso: definição das rubricas; memória de formação do saldo; planilha exportada. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Despesas em datas diferentes: corrigir cada desembolso
Índice ausente: por que uma lacuna não vale zero