
Costa Nova · Estudo técnico 039 · Juros de mora e bases
A memória deve preservar a composição do saldo na data da mudança. Atualizar juros antigos monetariamente e fazê-los render novos juros são operações distintas. O estudo compara essas duas trilhas sobre bases hipotéticas; a consolidação própria de uma etapa Selic depende do regime específico e não autoriza incorporações sucessivas de acessórios. Consultar o trecho do Manual da JF.
Como separar principal e juros antigos na transição entre regimes de cálculo?
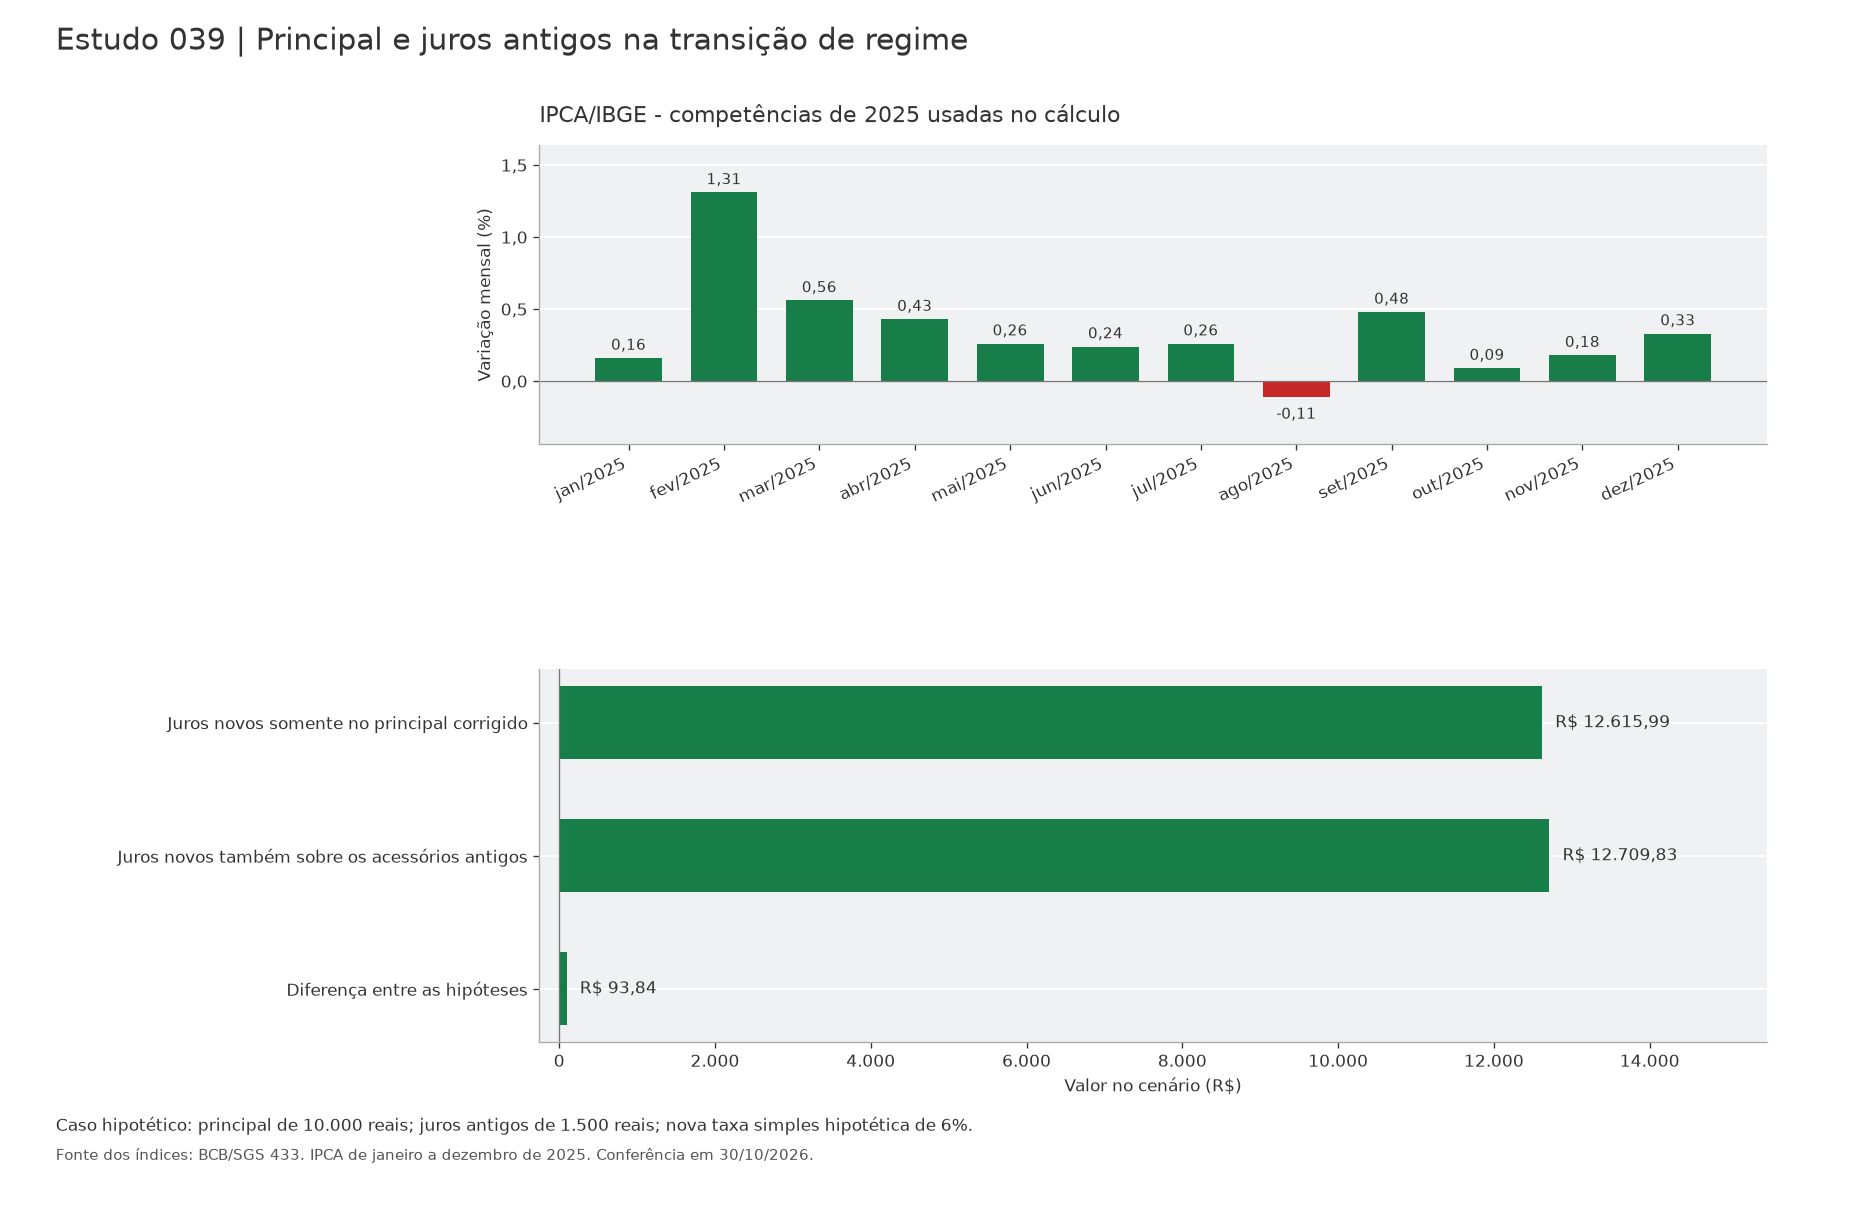
Parte-se de um saldo hipotético composto por principal e juros anteriores. O primeiro cenário mantém os juros antigos corrigidos, mas calcula os novos juros apenas sobre o principal corrigido. O segundo faz os juros antigos também renderem nova mora. A diferença mede a incidência sobre acessórios. Os exemplos do Manual de 2026 preservam rubricas na transição; a consolidação específica do regime Selic exige leitura própria e não autoriza repetir a capitalização indefinidamente. O caso usa principal de R$ 10.000,00, juros antigos de R$ 1.500,00, IPCA de janeiro a dezembro de 2025 e nova taxa simples hipotética de 6% no intervalo.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2025 a dez/2025 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2025 | 0,16 | 1,0016000000 | R$ 10.016,00 |
| fev/2025 | 1,31 | 1,0147209600 | R$ 10.147,21 |
| mar/2025 | 0,56 | 1,0204033974 | R$ 10.204,03 |
| abr/2025 | 0,43 | 1,0247911320 | R$ 10.247,91 |
| mai/2025 | 0,26 | 1,0274555889 | R$ 10.274,56 |
| jun/2025 | 0,24 | 1,0299214823 | R$ 10.299,21 |
| jul/2025 | 0,26 | 1,0325992782 | R$ 10.325,99 |
| ago/2025 | -0,11 | 1,0314634190 | R$ 10.314,63 |
| set/2025 | 0,48 | 1,0364144434 | R$ 10.364,14 |
| out/2025 | 0,09 | 1,0373472164 | R$ 10.373,47 |
| nov/2025 | 0,18 | 1,0392144414 | R$ 10.392,14 |
| dez/2025 | 0,33 | 1,0426438490 | R$ 10.426,44 |
Operação de conferência: Referência: (P+Jantigos)×F + P×F×i×n
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Acessórios corrigidos, nova mora só no principal | R$ 12.615,99 | Resultado com as premissas descritas |
| Acessórios também recebem nova mora | R$ 12.709,83 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 93,84 | Mesmo principal e recorte, salvo mudança explicitada |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Feche principal e juros antigos na mesma data e mantenha duas colunas depois da transição. Identifique qual parcela recebe correção e qual integra a base da nova mora. Confira os exemplos e a regra do período antes de consolidar rubricas. O total pode fechar aritmeticamente mesmo com incidência indevida sobre acessórios; por isso, o controle deve alcançar a composição da base e não apenas a soma final.
Prova necessária para levar o método aos autos
Documentos deste caso: saldo de transição decomposto; decisão de incidência; memória anterior. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Manual CJF — julho de 2026, p. 49 e itens citados
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Selic mais IPCA no mesmo intervalo: medir a duplicidade
Taxa anual nominal e efetiva: equivalência não é divisão