
Cinco comprovantes podem representar menos de cinco pagamentos. Uma cópia repete a prova; um estorno pode devolver o valor da transferência original. Na liquidação de sentença, o perito contábil liga cada documento ao movimento bancário e à obrigação antes de admitir uma baixa. O abatimento depende do evento demonstrado, não da quantidade de anexos.
Este roteiro integra o guia Perito contábil em liquidação de sentença e cumprimento do julgado e a área de Perito contábil. A reconciliação dos saldos organiza a passagem ao fechamento; aqui, o exame distingue pagamento, prova repetida e retorno documentado dos recursos.
Qual é a pergunta técnica
O movimento efetivamente ocorreu, alcançou o destinatário e permaneceu destinado à obrigação examinada? Registre identificador, valor, data, conta de origem, favorecido e eventual retorno. Comprovante de agendamento não demonstra sozinho a liquidação. Dois movimentos de mesmo valor e data podem ser distintos, enquanto recibo e extrato podem comprovar o mesmo pagamento.
Como auxiliar do juízo, o perito mantém independência, dá ciência das diligências, considera as manifestações tecnicamente pertinentes e não atua para confirmar a narrativa de qualquer parte. Se a resposta depender de premissa jurídica não decidida, a memória pode apresentar cenários condicionais claramente identificados.
Documentos e dados necessários
Examine o comprovante completo e o extrato que confirma a movimentação. Quando houver estorno, procure seu identificador, o vínculo com a transferência original e a conta que recebeu o retorno. Se parte do valor foi devolvida, mantenha a parcela revertida e a parcela efetiva separadas; não cancele o evento inteiro por aproximação.
- Obrigação e documento que permitem vincular o pagamento à parcela examinada.
- Comprovante completo, com identificador, data, valor, origem e favorecido.
- Extrato do período com a saída e, quando pertinente, a confirmação do crédito.
- Registro de retorno ou estorno, com valor e vínculo ao movimento original.
- Relação entre documentos repetidos e o mesmo identificador de evento.
- Premissa ou decisão sobre destinação e imputação quando elas forem controvertidas.
Procedimento passo a passo
- Cadastre a obrigação e a data-base, antes de relacionar os documentos de pagamento.
- Agrupe comprovante, recibo e extrato pelo evento que demonstram; preserve cada documento no inventário.
- Confirme liquidação, destinatário, valor e data; agendamento ou tentativa rejeitada ficam em estado próprio.
- Relacione cada retorno ao movimento original, distinguindo estorno integral e parcial.
- Concilie movimentos com o extrato; a desduplicação depende do vínculo demonstrado, não só de valor e data.
- Aplique o tratamento cronológico e a imputação admitidos para cada rubrica, mantendo hipóteses controvertidas separadas.
- Entregue o mapa obrigação–evento–documento, os retornos e a baixa líquida considerada na memória.
Exemplo numérico ilustrativo
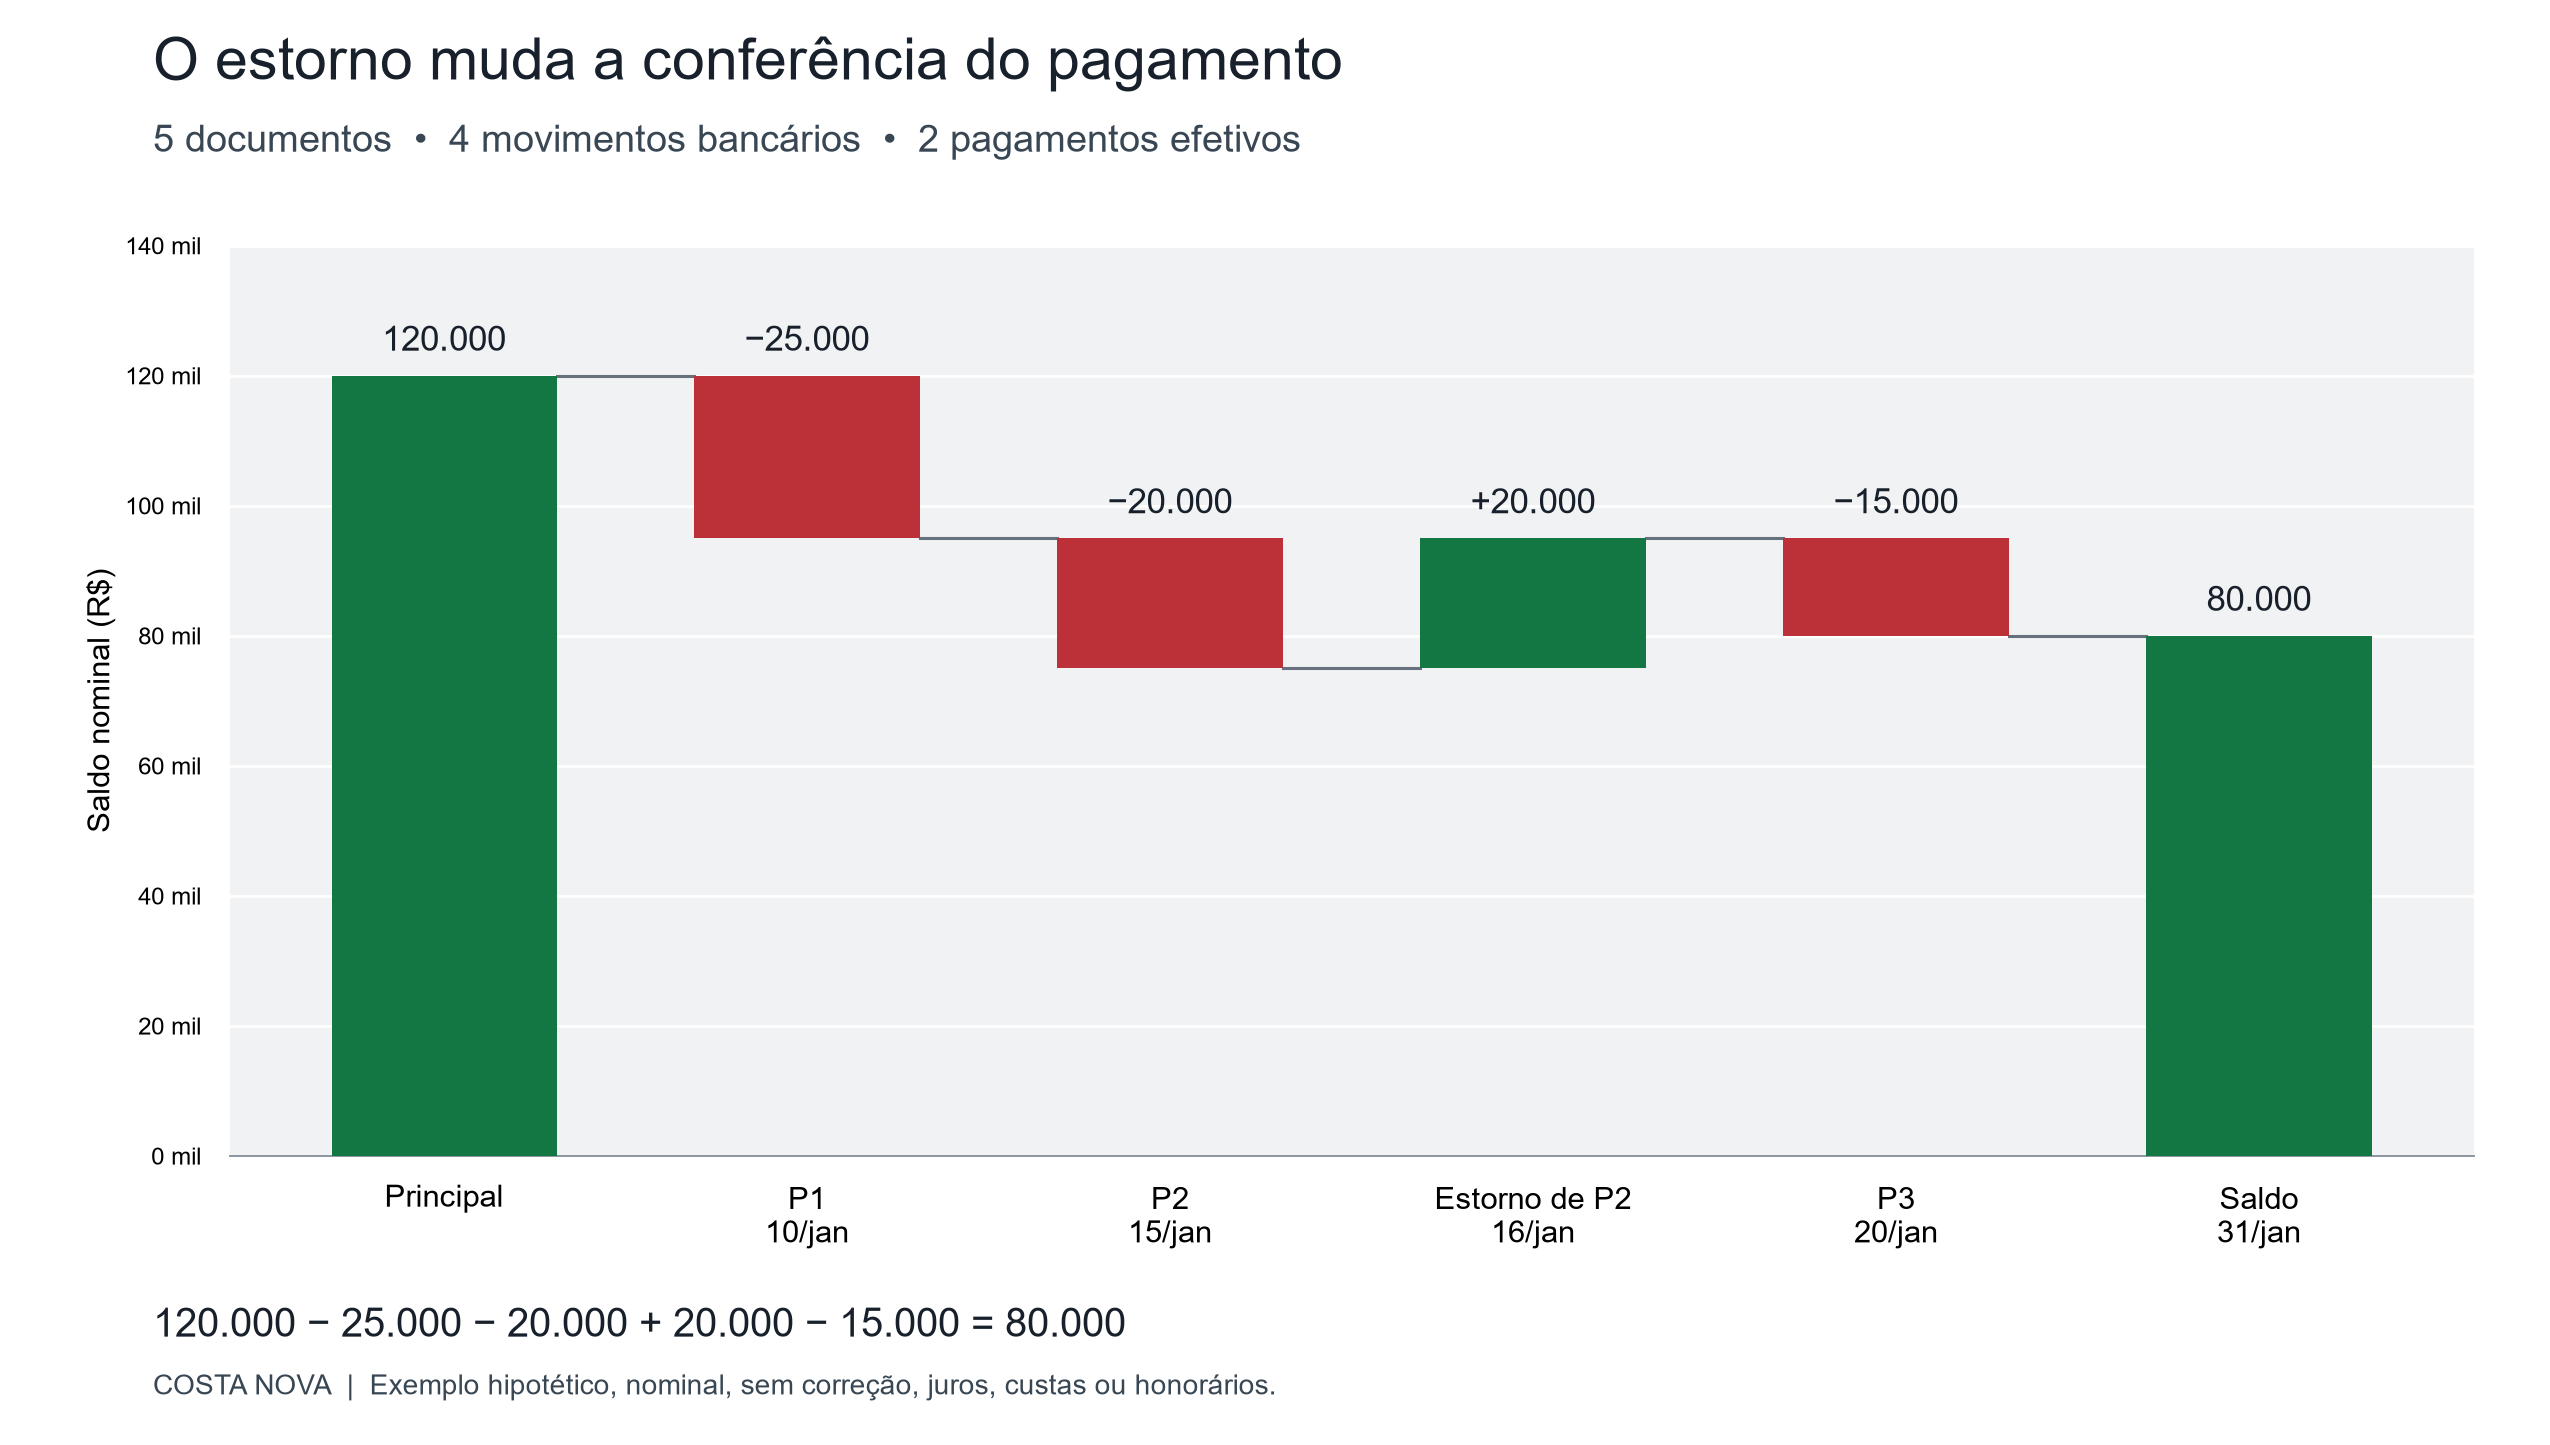
Exemplo hipotético, apenas nominal: principal de R$ 120.000,00; P1 de R$ 25.000,00 em 10/jan; P2 de R$ 20.000,00 em 15/jan, integralmente devolvido em 16/jan; e P3 de R$ 15.000,00 em 20/jan. Há também uma cópia do comprovante P1. Esses cinco documentos representam quatro movimentos bancários e dois pagamentos efetivos. Admitida a baixa no principal, o saldo em 31/jan é R$ 120.000,00 − R$ 25.000,00 − R$ 20.000,00 + R$ 20.000,00 − R$ 15.000,00 = R$ 80.000,00.
Ignorar somente o retorno de P2 levaria a R$ 60.000,00; duplicar somente P1, a R$ 55.000,00; cometer os dois erros, a R$ 35.000,00. Os desvios são R$ 20.000,00, R$ 25.000,00 e R$ 45.000,00. O gráfico de pagamentos e estorno, com a operação completa permite conferir a sequência. Não há correção, juros, custas ou honorários, e nenhum número representa caso real.
Testes de consistência
- Evento: a transferência foi liquidada ou ficou apenas agendada?
- Destino: o favorecido e a obrigação estão identificados?
- Duplicidade: há prova de que duas cópias descrevem o mesmo movimento?
- Retorno: o estorno foi ligado ao evento original, no valor e data documentados?
- Baixa: o efeito líquido aparece uma vez, com a imputação e a rubrica adotadas?
- Fechamento: o mapa dos movimentos concilia com extrato e memória na mesma data-base?
Riscos e erros frequentes
Não elimine pagamentos distintos porque têm valores iguais. Não trate estorno parcial como retorno integral, nem devolução sem vínculo como cancelamento de qualquer parcela. Depósito em garantia, bloqueio e levantamento exigem exame próprio; o exemplo de transferência direta não determina seus efeitos no cálculo judicial.
Estrutura recomendada do resultado
A entrega deve ligar cada obrigação aos eventos e documentos, com estado de confirmação e efeito na memória. O modelo de eventos com identificador da obrigação, data e documento pode apoiar o inventário. Registre a reversão em evento vinculado, com sinal e observação explícitos; o CSV não executa esse cálculo nem valida a imputação.
Como interpretar o resultado
O retorno bancário comprova uma movimentação, mas sua consequência depende da destinação da quantia e dos demais documentos. Se o vínculo com a obrigação não estiver demonstrado, indique a pendência e o efeito condicionado. A análise contábil pode quantificar alternativas sem afirmar quitação ou inadimplemento além da evidência disponível.
Para contratar a conferência de cálculos judiciais em São Paulo, informe período, quantidade de eventos, prazo e quais extratos e comprovantes estão disponíveis. A proposta deve delimitar a identificação de duplicidades, o exame de retornos e a atualização por rubrica. O cálculo para cumprimento de sentença organiza o demonstrativo a partir dessas premissas.
Perguntas para revisão final
- Cada evento tem identificador e documentos vinculados?
- Cópia do comprovante foi preservada como prova, sem nova baixa?
- Estorno integral ou parcial está ligado ao movimento que reverte?
- O valor líquido conciliado aparece uma vez e na data tratada pela memória?
- A conclusão distingue movimento bancário, destinação comprovada e questão ainda pendente?
Fontes oficiais e limites
- CPC oficial da Câmara — arts. 473, 509 e 524: método, limites do exame e demonstrativo.
- CFC — NBC TP 01 (R2), itens 30, 32 e 34: diligências e suporte documental da conclusão.
- CFC — NBC PP do Perito Contábil.
- CFC — NBC PG Geral e Código de Ética.
CPC e NBC TP 01 (R2) conferidos em 05/11/2026. O roteiro e o gráfico são didáticos. O exercício nominal não define o índice, a imputação, o marco de mora ou o efeito de depósito judicial de um caso concreto. A documentação e os critérios aplicáveis precisam ser examinados antes de admitir o abatimento.