
Costa Nova · Estudo técnico 025 · Taxa legal: método do CMN
A regra civil de correção pelo IPCA e o componente de inflação utilizado na fórmula da taxa legal são objetos diferentes. A Resolução CMN 5.171/2024 usa IPCA-15 com a defasagem nela prevista. Trocar esse denominador pelo IPCA contemporâneo muda a taxa reconstruída e rompe a comparação com a publicação oficial. Consultar a Resolução CMN 5.171/2024.
Por que IPCA e IPCA-15 têm funções diferentes no cálculo da taxa legal?
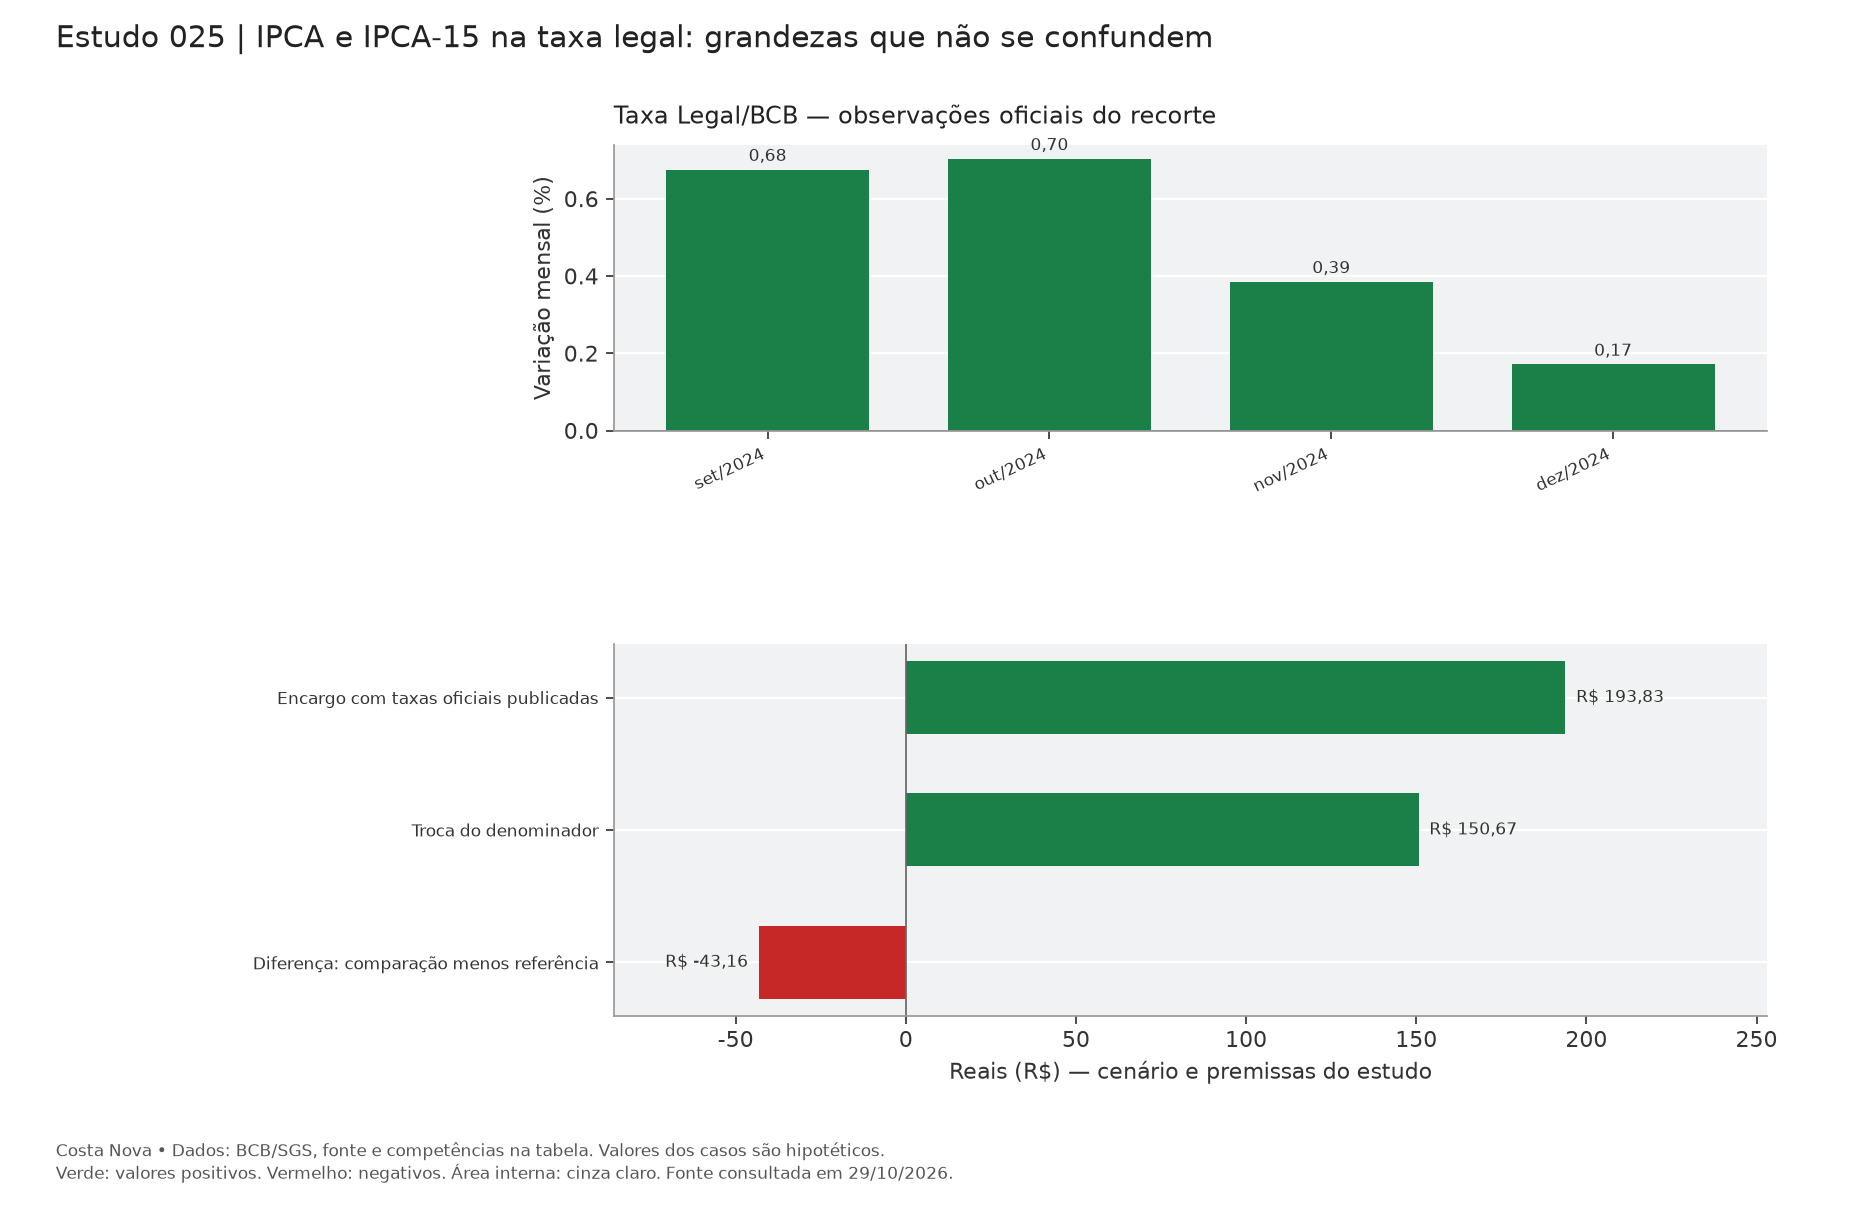
A Lei 14.905/2024 trata do IPCA na regra supletiva do art. 389 do Código Civil. A Resolução CMN 5.171 usa o fator de IPCA-15, com a defasagem nela definida, para obter a taxa legal. A demonstração contrasta o resultado reconstruído com o fator correto e a hipótese de trocar esse denominador pela variação contemporânea de IPCA. A hipótese concorrente é deliberadamente identificada como substituição, e não como taxa oficial.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | Taxa Legal/BCB — SGS 29543 |
| Competências incluídas | set/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
A soma simples da taxa é usada na coluna acumulada; ela não inclui correção monetária adicional.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| set/2024 | 0,676227 | 1,0067622700 | R$ 10.067,62 |
| out/2024 | 0,704241 | 1,0138046800 | R$ 10.138,05 |
| nov/2024 | 0,385874 | 1,0176634200 | R$ 10.176,63 |
| dez/2024 | 0,171924 | 1,0193826600 | R$ 10.193,83 |
Operação de conferência: Comparar Fator Selic ÷ Fator IPCA da resolução com o denominador substituído no teste
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Encargo com taxas oficiais publicadas | R$ 193,83 | Resultado com as premissas descritas |
| Troca do denominador | R$ 150,67 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ -43,16 | Mesmo principal e recorte, salvo mudança explicitada |
| Referência | Fator Selic | Fator IPCA-15 | TL oficial % | Quociente % | Hipótese % |
|---|---|---|---|---|---|
| set/2024 | 1,00867512 | 1,0019 | 0,676227 | 0,676227 | 0,425639 |
| out/2024 | 1,00835157 | 1,0013 | 0,704241 | 0,704241 | 0,273625 |
| nov/2024 | 1,00927958 | 1,0054 | 0,385874 | 0,385874 | 0,535868 |
| dez/2024 | 1,00792990 | 1,0062 | 0,171924 | 0,171924 | 0,271578 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Identifique a finalidade de cada série antes de importar os dados. Uma coluna pode corrigir o principal; outra participa da composição da taxa legal. Confira código, competência e unidade das duas. Para medir a troca do denominador, conserve o mesmo Fator Selic e a mesma base. A hipótese substituída deve permanecer claramente identificada como teste e não ser publicada como uma segunda taxa legal oficial.
Prova necessária para levar o método aos autos
Documentos deste caso: regra do art. 389; metodologia CMN; identificação dos fatores. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Dados BCB/SGS 29543 — Taxa Legal/BCB
BCB/SGS 29541 — série complementar FATOR_SELIC_TL
BCB/SGS 29542 — série complementar FATOR_IPCA_TL
BCB/SGS 433 — série complementar IPCA
Resolução CMN 5.171/2024, arts. 2º, 6º e 7º
Lei 14.905/2024 — texto oficial
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Taxa legal: conferir a fórmula pelos fatores oficiais
Correção monetária e taxa legal: definir a base dos juros