
Costa Nova · Estudo técnico 049 · Manual da Justiça Federal 2026
Na hipótese descrita no item 4.4.2 do Manual, a Selic simples alcança do mês seguinte ao recolhimento até o mês anterior à repetição, e o mês final recebe 1%. A taxa desse último mês não é somada novamente ao 1%. O estudo assume recolhimento em dezembro de 2023 e repetição em dezembro de 2024. Consultar o trecho do Manual da JF.
Como usar Selic e 1% no mês final na repetição tributária federal?
O item 4.4.2 do Manual prevê Selic simples do mês seguinte ao recolhimento indevido até o mês anterior à repetição e 1% no mês da repetição, com ressalvas para rendimentos sujeitos a ajuste na declaração e para o título. O exemplo assume recolhimento em dezembro de 2023 e repetição em dezembro de 2024. A taxa de dezembro é substituída por 1%, não adicionada a ele. O cenário concorrente evidencia o efeito da cumulação.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | Selic mensal/BCB — SGS 4390 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
A soma simples da taxa é usada na coluna acumulada; ela não inclui correção monetária adicional.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,97 | 1,0097000000 | R$ 10.097,00 |
| fev/2024 | 0,80 | 1,0177000000 | R$ 10.177,00 |
| mar/2024 | 0,83 | 1,0260000000 | R$ 10.260,00 |
| abr/2024 | 0,89 | 1,0349000000 | R$ 10.349,00 |
| mai/2024 | 0,83 | 1,0432000000 | R$ 10.432,00 |
| jun/2024 | 0,79 | 1,0511000000 | R$ 10.511,00 |
| jul/2024 | 0,91 | 1,0602000000 | R$ 10.602,00 |
| ago/2024 | 0,87 | 1,0689000000 | R$ 10.689,00 |
| set/2024 | 0,84 | 1,0773000000 | R$ 10.773,00 |
| out/2024 | 0,93 | 1,0866000000 | R$ 10.866,00 |
| nov/2024 | 0,79 | 1,0945000000 | R$ 10.945,00 |
| dez/2024 | 0,93 | 1,1038000000 | R$ 11.038,00 |
Operação de conferência: V = P × [1+ΣSelic do mês seguinte ao recolhimento ao anterior à repetição/100+0,01]
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
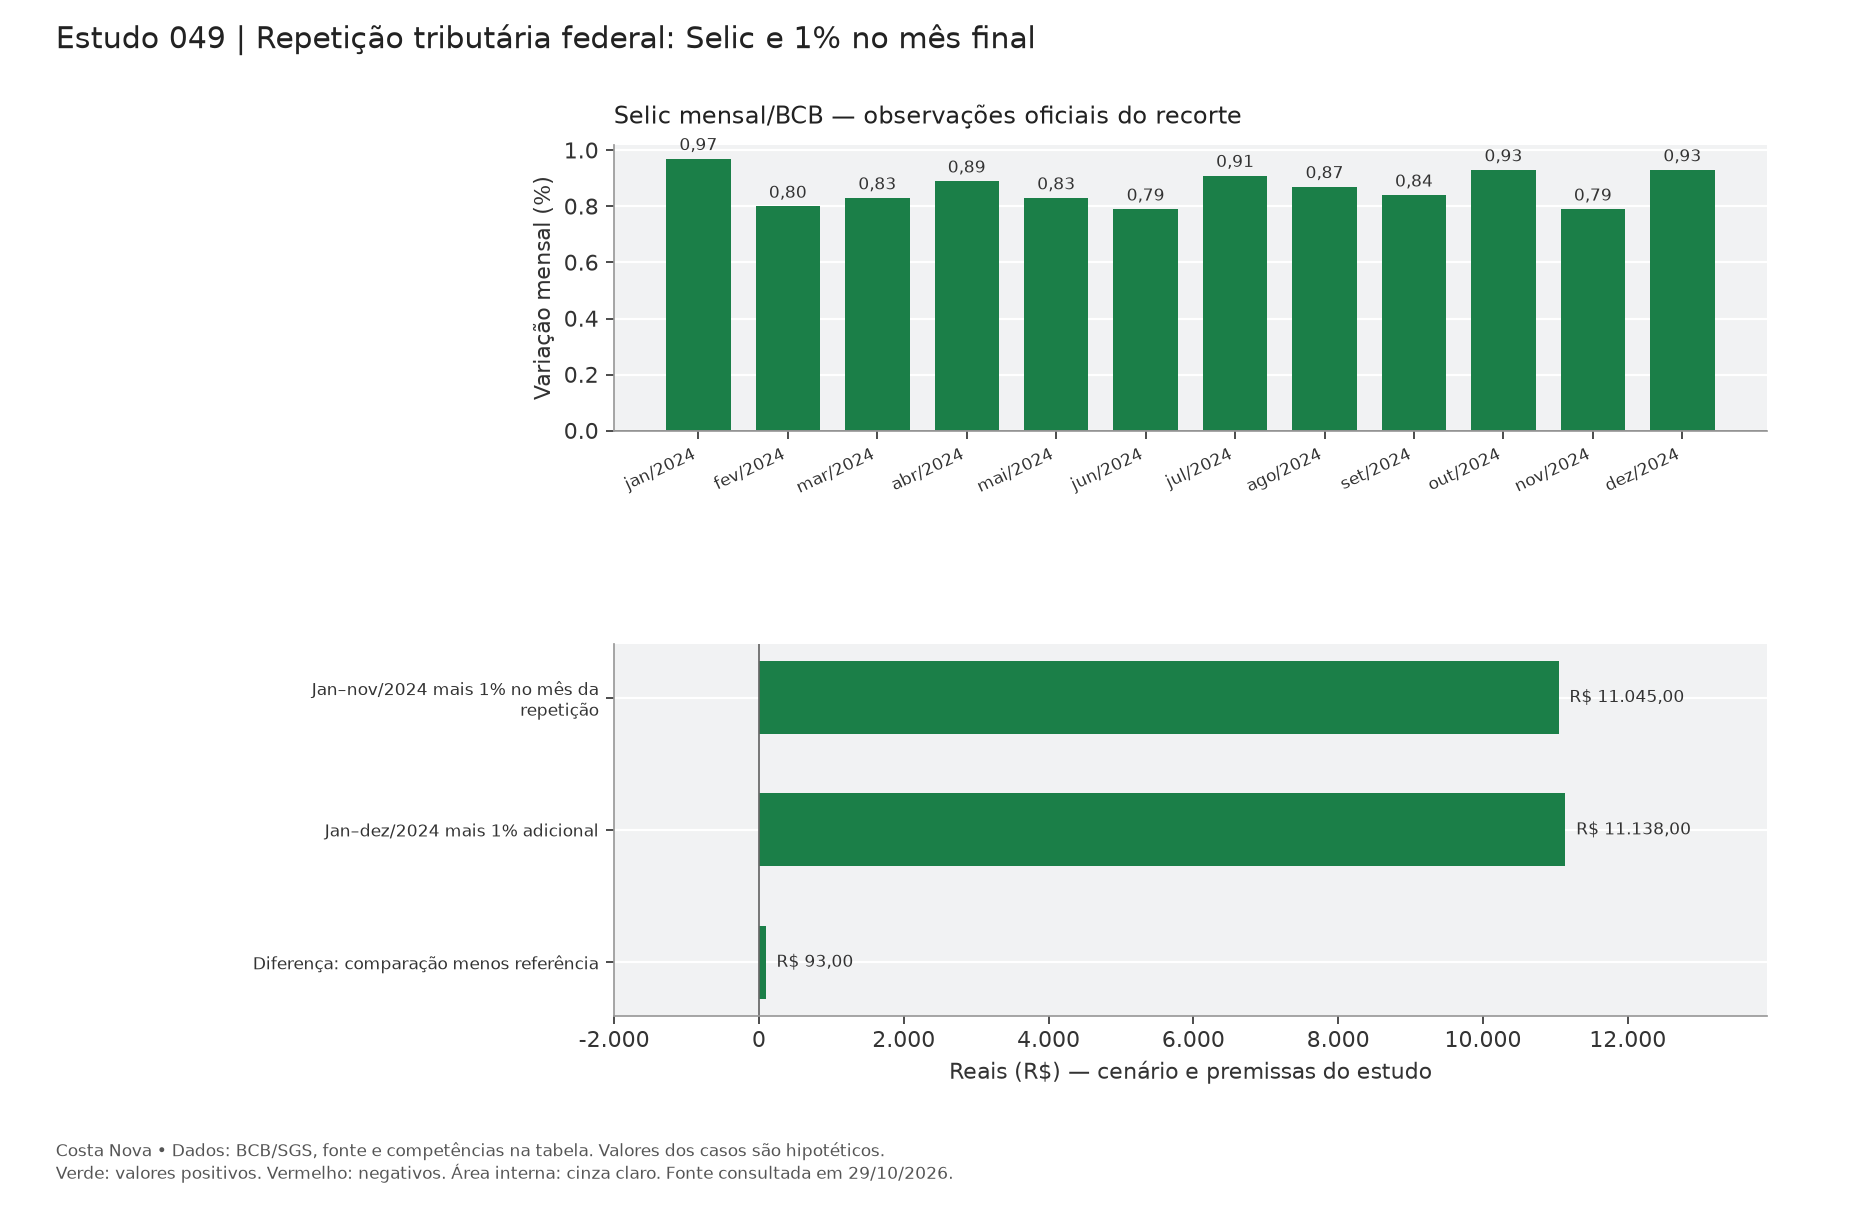
| Jan–nov/2024 mais 1% no mês da repetição | R$ 11.045,00 | Resultado com as premissas descritas |
| Jan–dez/2024 mais 1% adicional | R$ 11.138,00 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 93,00 | Mesmo principal e recorte, salvo mudança explicitada |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Identifique o recolhimento que originou o indébito e a data da restituição ou compensação examinada. Monte a sequência mensal e separe a coluna do mês final. Confira as ressalvas do Manual para rendimentos sujeitos a ajuste e para o comando do título. Se houver vários pagamentos indevidos, faça as janelas individualmente; a data do mais antigo não alcança automaticamente os recolhimentos posteriores.
Prova necessária para levar o método aos autos
Documentos deste caso: recolhimento; retenção ou ajuste; data da repetição. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Dados BCB/SGS 4390 — Selic mensal/BCB
Manual CJF — julho de 2026, p. 64 e itens citados
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Período de graça: separar correção e mora no precatório
Tema 1207: compensação previdenciária mês a mês
Manual da JF 2026: transformar o título em uma matriz de cálculo