
Costa Nova · Estudo técnico 050 · Manual da Justiça Federal 2026
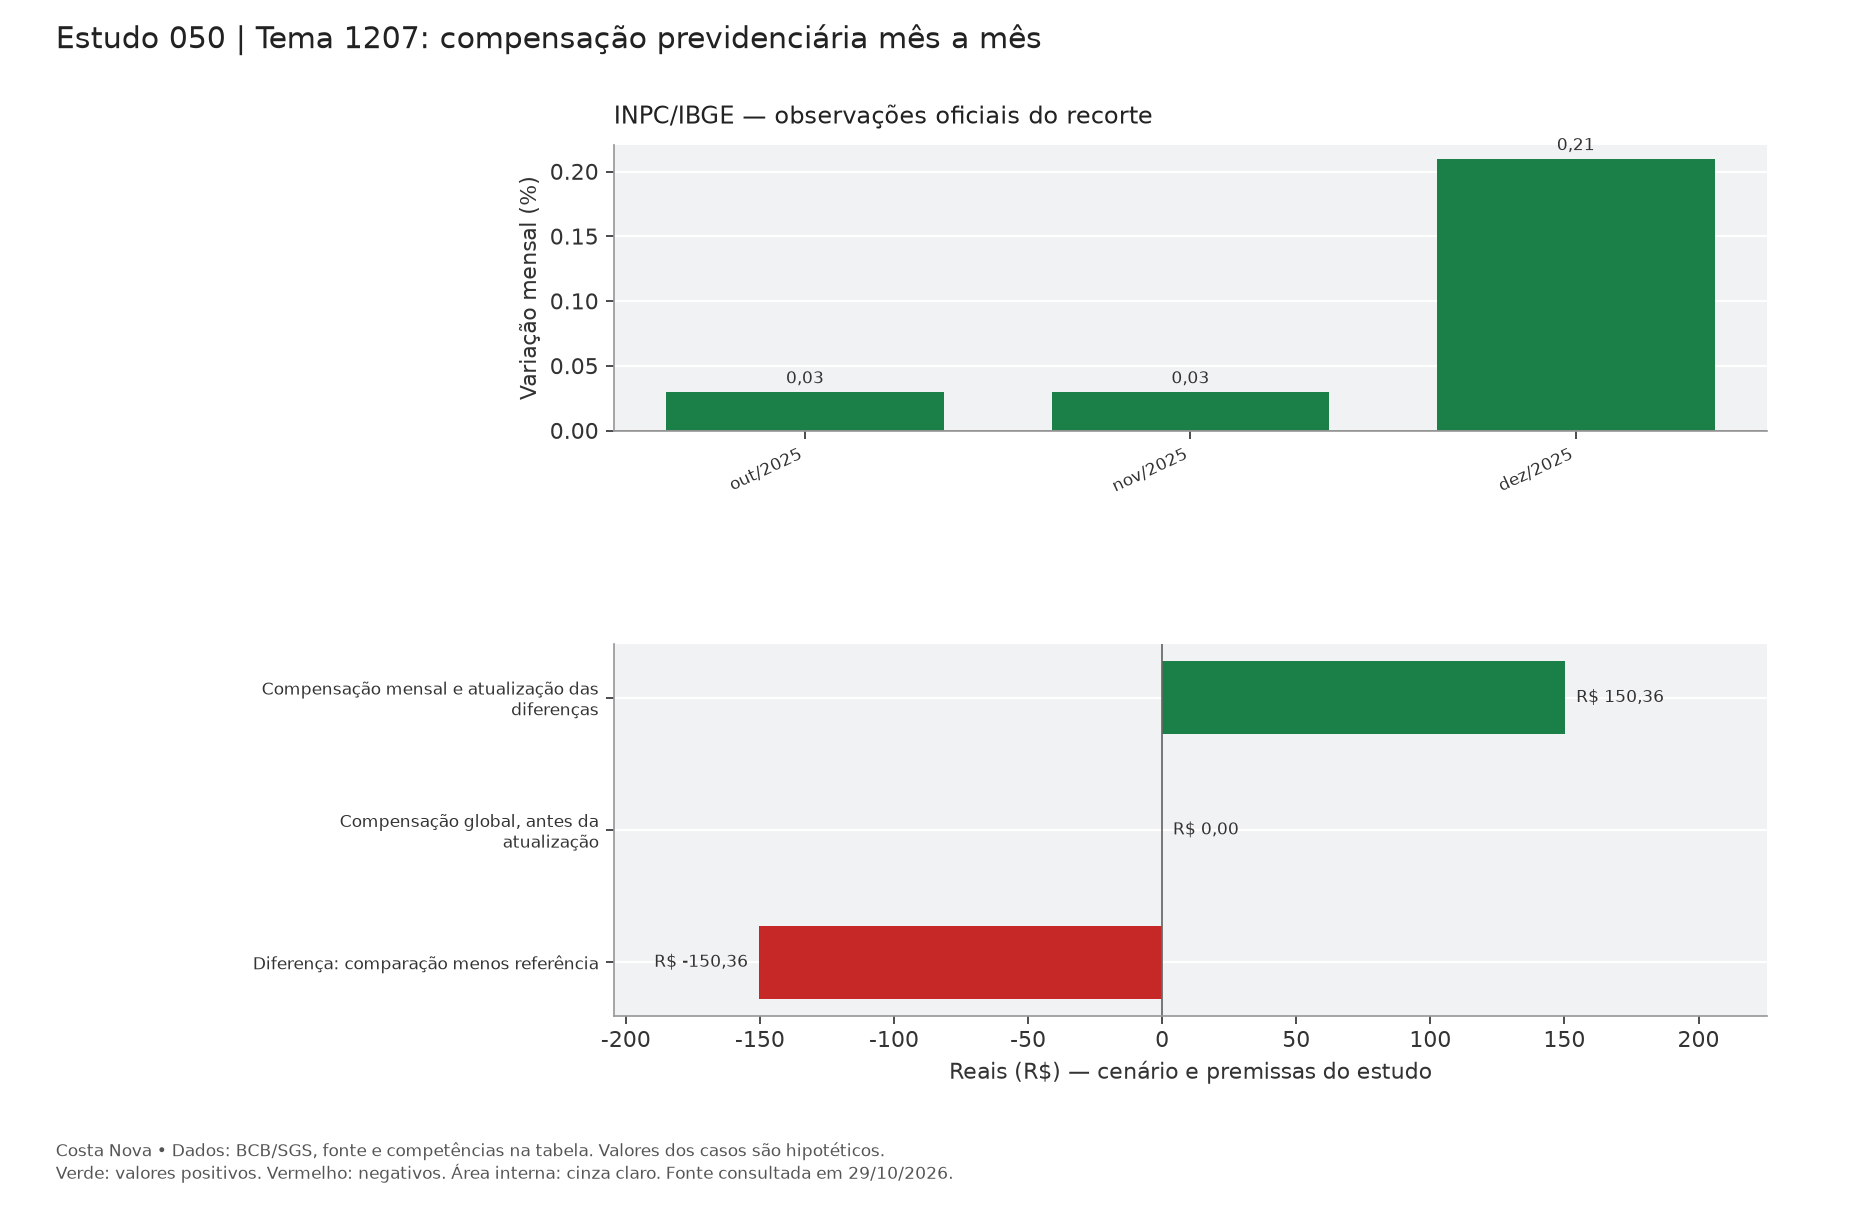
Na hipótese do Tema 1207, a compensação é feita por competência e limitada ao valor judicial correspondente, sem apurar saldo mensal ou final negativo ao beneficiário. Uma soma global pode eliminar diferenças positivas de um mês usando excesso de pagamento de outro. O estudo mostra essa diferença com três competências hipotéticas. Consultar o Tema 1207 do STJ.
Como compensar benefícios previdenciários não acumuláveis pelo Tema 1207 do STJ?
O item 4.3.1.1, Nota 6, do Manual incorpora o Tema 1.207 do STJ: a compensação dos benefícios não acumuláveis é mensal, limitada ao valor do título em cada competência, sem saldo mensal ou final negativo ao beneficiário. O exemplo trabalha com três valores judiciais e três pagamentos administrativos hipotéticos. Depois aplica INPC às diferenças positivas para medir o efeito de fazer a compensação global de modo indevido.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | INPC/IBGE — SGS 188 |
| Competências incluídas | out/2025 a dez/2025 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| out/2025 | 0,03 | 1,0003000000 | R$ 10.003,00 |
| nov/2025 | 0,03 | 1,0006000900 | R$ 10.006,00 |
| dez/2025 | 0,21 | 1,0027013502 | R$ 10.027,01 |
Operação de conferência: Diferençaₘ = máx(Judicialₘ − Administrativoₘ;0), no limite da hipótese; total = Σ(Diferençaₘ × Fₘ)
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Compensação mensal e atualização das diferenças | R$ 150,36 | Resultado com as premissas descritas |
| Compensação global, antes da atualização | R$ 0,00 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ -150,36 | Mesmo principal e recorte, salvo mudança explicitada |
| Competência | Judicial hipotético | Administrativo hipotético | Diferença limitada |
|---|---|---|---|
| out/2025 | R$ 200,00 | R$ 280,00 | R$ 0,00 |
| nov/2025 | R$ 250,00 | R$ 100,00 | R$ 150,00 |
| dez/2025 | R$ 300,00 | R$ 400,00 | R$ 0,00 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Relacione cada pagamento administrativo ao benefício, ao mês e ao valor reconhecido no título. Apure a diferença mensal observando o limite do tema e mantenha a memória do valor compensado. Só depois atualize as diferenças positivas pelo critério pertinente. Não confunda o pagamento acumulado em uma única data bancária com uma competência única, nem transporte excesso de um mês para outro sem fundamento no regime examinado.
Prova necessária para levar o método aos autos
Documentos deste caso: histórico do benefício; extratos administrativos; planilha de diferenças. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
BCB/SGS 188 — série complementar INPC
Manual CJF — julho de 2026, p. 59 e itens citados
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Repetição tributária federal: Selic e 1% no mês final
Juros compensatórios: a base de 80% da oferta no período histórico
Manual da JF 2026: transformar o título em uma matriz de cálculo