
Costa Nova · Estudo técnico 064 · Liquidação e pagamentos
Na hipótese do estudo, multa e honorários são apurados separadamente sobre a mesma base, sem fazer os honorários incidirem em cascata sobre a multa. A conta pressupõe os requisitos do art. 523 presentes no cumprimento contra particular. Ela não deve ser aplicada automaticamente ao regime próprio da Fazenda Pública. Consultar o trecho do Manual da JF.
Os honorários do art. 523 incidem também sobre a multa de 10%?
O exercício pressupõe cumprimento de sentença por quantia certa contra devedor particular, com requisitos do art. 523 presentes e sem pagamento tempestivo. Multa e honorários são calculados separadamente sobre a mesma base. A hipótese em cascata faz os honorários incidirem também sobre a multa e produz outro total. Não se aplica esta conta automaticamente à Fazenda Pública, que possui regime processual próprio, nem a qualquer pagamento parcial sem ajuste da base.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,42 | 1,0042000000 | R$ 10.042,00 |
| fev/2024 | 0,83 | 1,0125348600 | R$ 10.125,35 |
| mar/2024 | 0,16 | 1,0141549158 | R$ 10.141,55 |
| abr/2024 | 0,38 | 1,0180087045 | R$ 10.180,09 |
| mai/2024 | 0,46 | 1,0226915445 | R$ 10.226,92 |
| jun/2024 | 0,21 | 1,0248391967 | R$ 10.248,39 |
| jul/2024 | 0,38 | 1,0287335857 | R$ 10.287,34 |
| ago/2024 | -0,02 | 1,0285278390 | R$ 10.285,28 |
| set/2024 | 0,44 | 1,0330533615 | R$ 10.330,53 |
| out/2024 | 0,56 | 1,0388384603 | R$ 10.388,38 |
| nov/2024 | 0,39 | 1,0428899303 | R$ 10.428,90 |
| dez/2024 | 0,52 | 1,0483129579 | R$ 10.483,13 |
Operação de conferência: Total = base + 0,10×base + 0,10×base
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
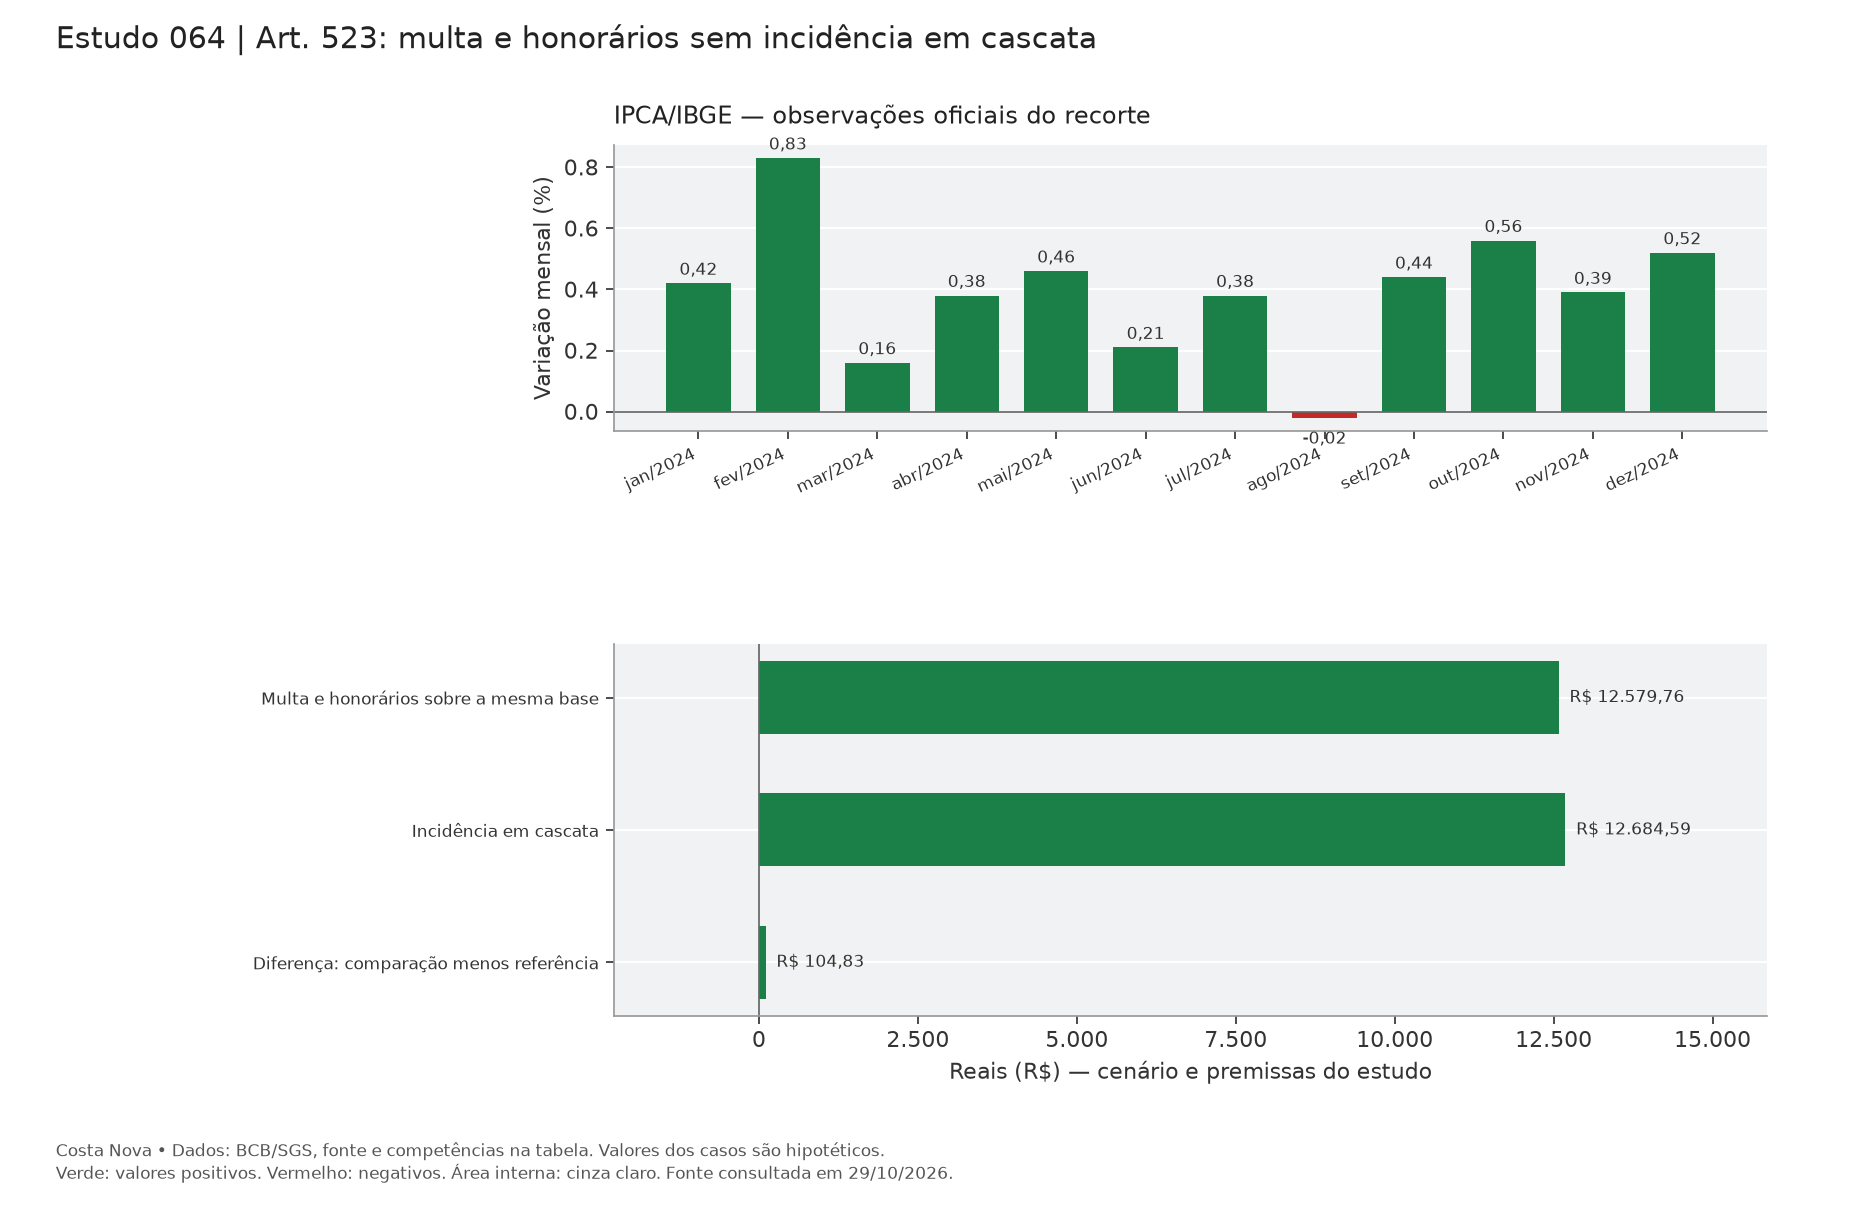
| Multa e honorários sobre a mesma base | R$ 12.579,76 | Resultado com as premissas descritas |
| Incidência em cascata | R$ 12.684,59 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 104,83 | Mesmo principal e recorte, salvo mudança explicitada |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
R$ 40 mil foram pagos. Por que a base continuou em R$ 100 mil?
Abater o pagamento do saldo e mantê-lo nas bases dos acréscimos pode aumentar a cobrança. Este complemento examina uma hipótese definida: débito de R$ 100 mil e R$ 40 mil reconhecidos como pagamento voluntário parcial no prazo do art. 523 do CPC. Os valores estão em data comum; o exercício não acrescenta atualização, juros novos, custas ou outras rubricas.
Pelo art. 523, §§ 1º e 2º, do CPC, o pagamento parcial efetuado no prazo deixa multa e honorários sobre o restante. No modelo, restam R$ 60 mil: a multa é R$ 6 mil e os honorários são R$ 6 mil. O total remanescente é R$ 72 mil.
| Teste independente | Base da multa | Base dos honorários | Total restante |
|---|---|---|---|
| Referência: pagamento considerado nas duas bases | R$ 60.000,00 | R$ 60.000,00 | R$ 72.000,00 |
| Pagamento abatido do saldo, mas bases mantidas no débito original | R$ 100.000,00 | R$ 100.000,00 | R$ 80.000,00 |
| Honorários calculados também sobre a multa | R$ 60.000,00 | R$ 66.000,00 | R$ 72.600,00 |
O segundo teste acrescenta R$ 8 mil: o pagamento sai do saldo, mas não reduz as bases. O terceiro acrescenta R$ 600 pela incidência dos honorários sobre a multa. São desvios introduzidos separadamente para ensino. Não some os efeitos nem os apresente como resultado ou economia de cliente.

Duas abas para refazer a conta e conferir as premissas
Baixar o caderno de conferência em PDF · Baixar a memória editável em XLSX.
Na aba Conferência do 523, altere as células amarelas de débito e pagamento; as bases e parcelas ficam visíveis. A aba Documentos e fontes organiza o suporte de cada premissa. A memória foi testada com pagamento zero, integral, superior ao débito e negativo, além da alteração proporcional dos valores. Uma entrada aritmeticamente coerente não comprova seu enquadramento processual.
Qual documento sustenta o pagamento parcial no prazo?
| Ponto de conferência | Material a vincular à memória |
|---|---|
| Débito e composição | Título, memória anterior, decisão pertinente, rubricas e data-base. |
| Intimação e prazo | Intimação, ciência, calendário aplicável e atos posteriores; registrar os marcos adotados. |
| Natureza e destinação do valor | Petição, comprovante e documentos de disponibilidade; distinguir adimplemento, garantia e outros eventos. |
| Baixa e acréscimos | Valor considerado uma única vez; base e percentual separados para multa e honorários. |
O comprovante bancário basta para aplicar o § 2º?
O comprovante demonstra um movimento financeiro; sozinho, não resolve prazo, finalidade e alcance processual. A planilha assume pagamento parcial tempestivo apto ao adimplemento. A classificação deve ser conferida nos autos, inclusive quando o valor foi apresentado como garantia ou parcela controvertida.
A multa de 10% entra na base dos honorários do art. 523?
Não, na orientação examinada no STJ, REsp 1.757.033/DF. O inteiro teor do acórdão e o Manual da JF de julho de 2026, item 4.1.4.6 permitem conferir o fundamento. As duas parcelas permanecem separadas, sem incidência em cascata.
O modelo exclui custas e outros honorários de qualquer base?
Não. Ele parte de um débito já definido e simplifica a composição para isolar os dois testes. Custas e honorários da fase de conhecimento, quando existentes, exigem exame do regime e do título. Os 10% deste exemplo não são uma taxa geral para todo honorário. Também não se transporta o cálculo automaticamente à Fazenda Pública, à execução extrajudicial ou ao rito especial de alimentos.
Responsabilidade editorial: Costa Nova Associados. Complemento de 03/11/2026, versão 1.0. Para perícia contábil cível em São Paulo, reúna a decisão, a memória do débito, a intimação e os documentos do pagamento. A conclusão deve mostrar o valor, sua base e a peça que sustenta cada premissa.
Como revisar este resultado
Confirme intimação, prazo e pagamento antes de formar as bases. O REsp 1.757.033/DF, sintetizado no Informativo 636 do STJ, separa a multa do art. 523 da base de seus honorários e considera as custas pertinentes ao débito quando presentes. Neste exercício, a base está previamente delimitada; não se presume que uma conta real seja composta apenas pelo principal. Registre cada verba antes de aplicar os percentuais.
Prova necessária para levar o método aos autos
Documentos deste caso: intimação, marcos do prazo, petição do depósito ou pagamento, comprovante e decisões pertinentes. Registre finalidade e destinação do valor, além da linha em que aparece a baixa. A distinção foi reafirmada pelo STJ no AgInt no AREsp 3.003.769/MG, em situação de depósito para garantir o juízo. A memória precisa identificar qual hipótese documental foi adotada.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Código de Processo Civil — texto atualizado da Câmara
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Honorários fixados em quantia: atualização e base de incidência
Reembolso de despesas processuais: atualização desde o gasto