
Costa Nova · Estudo técnico 077 · Prova e apresentação pericial
Identifique primeiro a convenção do arquivo: em uma escrita brasileira, ponto pode separar milhares e vírgula os centavos. Retirar os sinais indiscriminadamente pode multiplicar a base por cem. O índice correto não repara esse erro inicial; ele apenas atualiza uma grandeza já importada na escala errada. Consultar o dispositivo pertinente do CPC.
Como evitar erro de escala ao importar valores com vírgula e ponto?
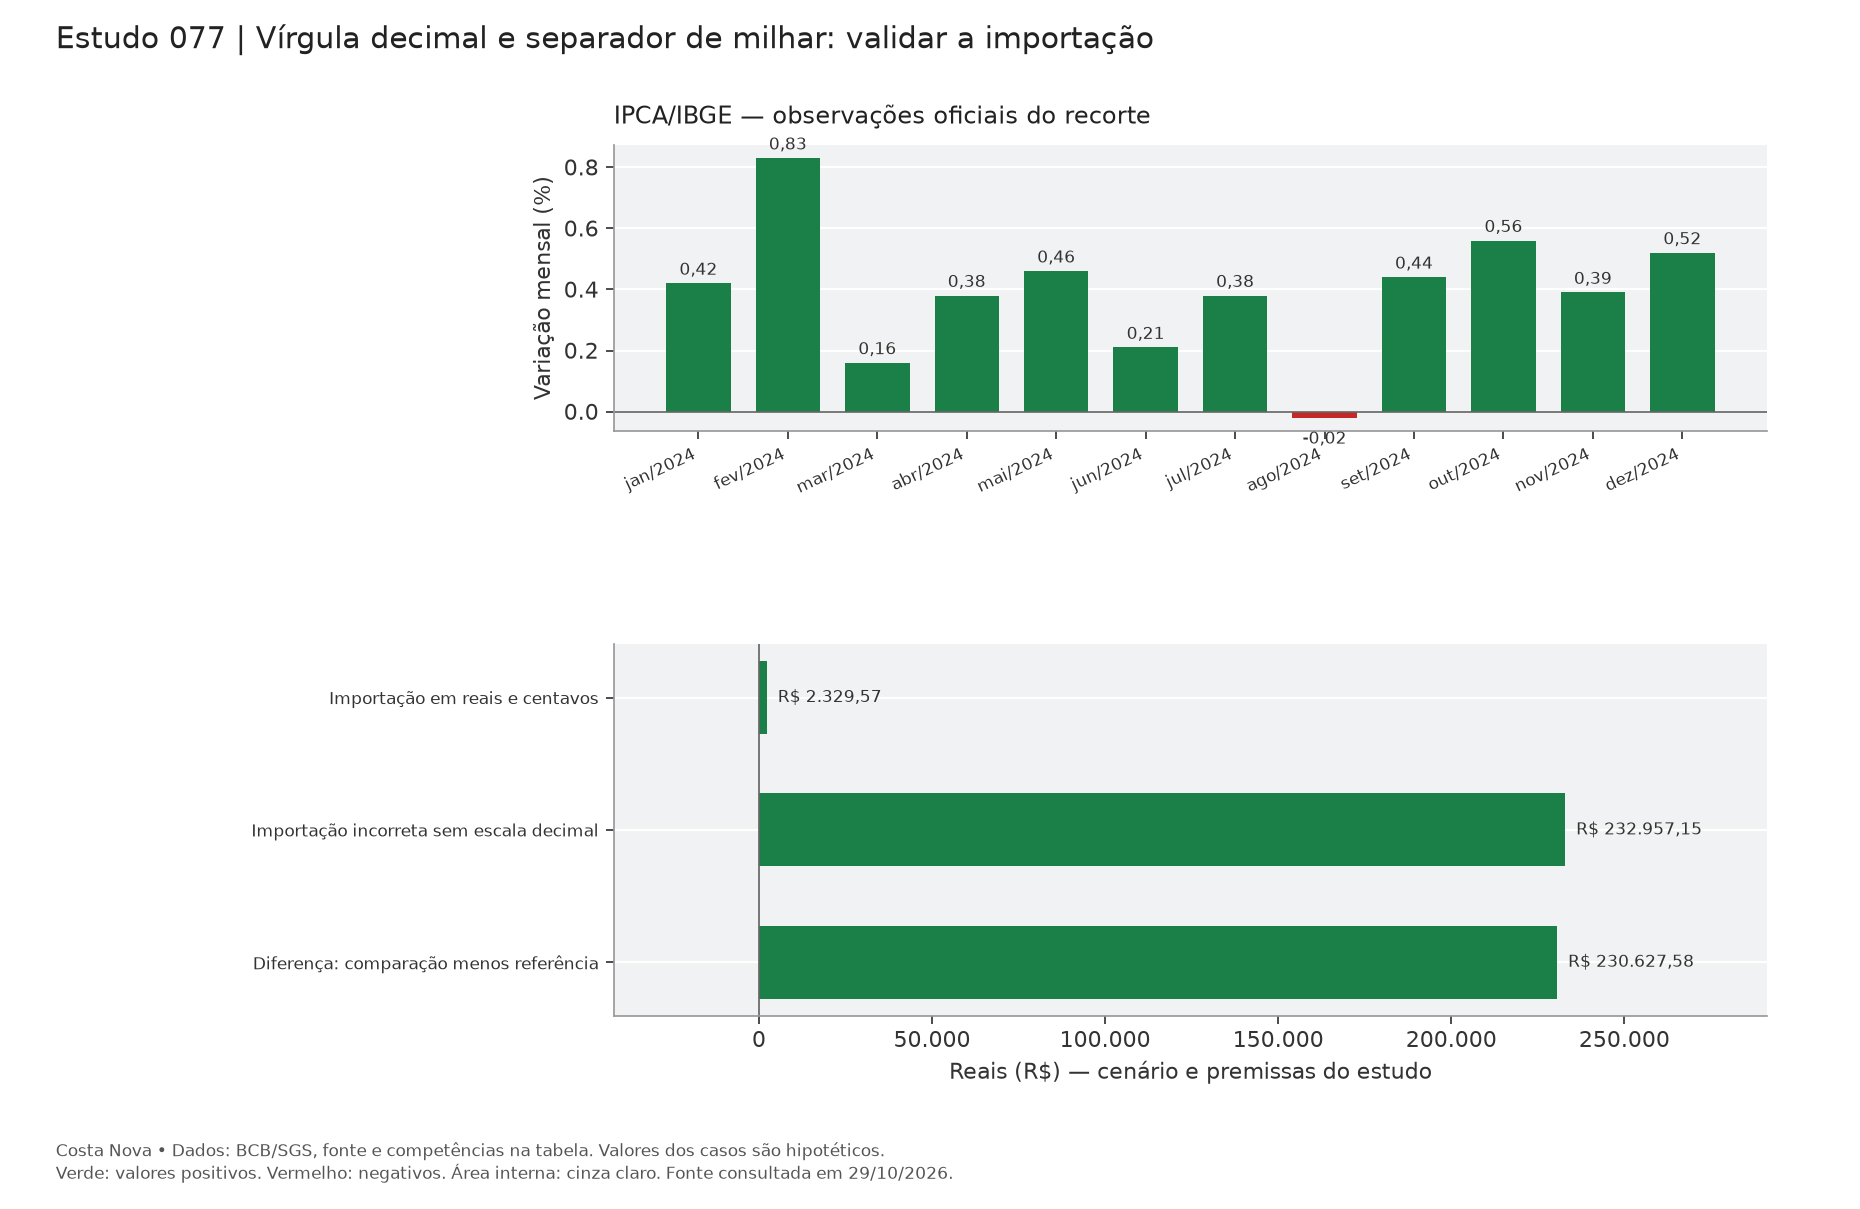
A demonstração contrasta a leitura correta de valores brasileiros com uma rotina que remove sinais indiscriminadamente. Depois aplica o mesmo fator oficial às duas bases, mostrando que um erro de importação continua errado mesmo com o índice certo. A conferência inclui o total antes da atualização e uma amostra de registros com centavos, números negativos e milhares.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,42 | 1,0042000000 | R$ 10.042,00 |
| fev/2024 | 0,83 | 1,0125348600 | R$ 10.125,35 |
| mar/2024 | 0,16 | 1,0141549158 | R$ 10.141,55 |
| abr/2024 | 0,38 | 1,0180087045 | R$ 10.180,09 |
| mai/2024 | 0,46 | 1,0226915445 | R$ 10.226,92 |
| jun/2024 | 0,21 | 1,0248391967 | R$ 10.248,39 |
| jul/2024 | 0,38 | 1,0287335857 | R$ 10.287,34 |
| ago/2024 | -0,02 | 1,0285278390 | R$ 10.285,28 |
| set/2024 | 0,44 | 1,0330533615 | R$ 10.330,53 |
| out/2024 | 0,56 | 1,0388384603 | R$ 10.388,38 |
| nov/2024 | 0,39 | 1,0428899303 | R$ 10.428,90 |
| dez/2024 | 0,52 | 1,0483129579 | R$ 10.483,13 |
Operação de conferência: Base = soma dos valores após conversão documentada de unidade; atualizado = base × F
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Importação em reais e centavos | R$ 2.329,57 | Resultado com as premissas descritas |
| Importação incorreta sem escala decimal | R$ 232.957,15 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 230.627,58 | Mesmo principal e recorte, salvo mudança explicitada |
| Parâmetro | Detalhe |
|---|---|
| Texto de origem | Leitura correta |
| 1.234,56 | 1234.56 reais |
| 987,65 | 987.65 reais |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Guarde a coluna de texto original e crie outra com o valor convertido. Teste exemplos com milhares, centavos, zero e sinal negativo antes de processar o conjunto. Compare quantidade e total nominal com a fonte, além do total atualizado. Se a importação falhar, corrija a regra de leitura e reprocesse a base, mantendo o registro da transformação em vez de dividir manualmente o resultado final.
Prova necessária para levar o método aos autos
Documentos deste caso: arquivo original; leiaute; total de controle; convenção numérica. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Código de Processo Civil — texto atualizado da Câmara
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Condenação em salários mínimos: converter antes de corrigir
Fevereiro e taxa legal: divisor de 28 dias no exemplo de 2025
Valor da causa: prestações vencidas e horizonte de referência