Costa Nova · Estudo técnico 002 · Correção: fatores e limites
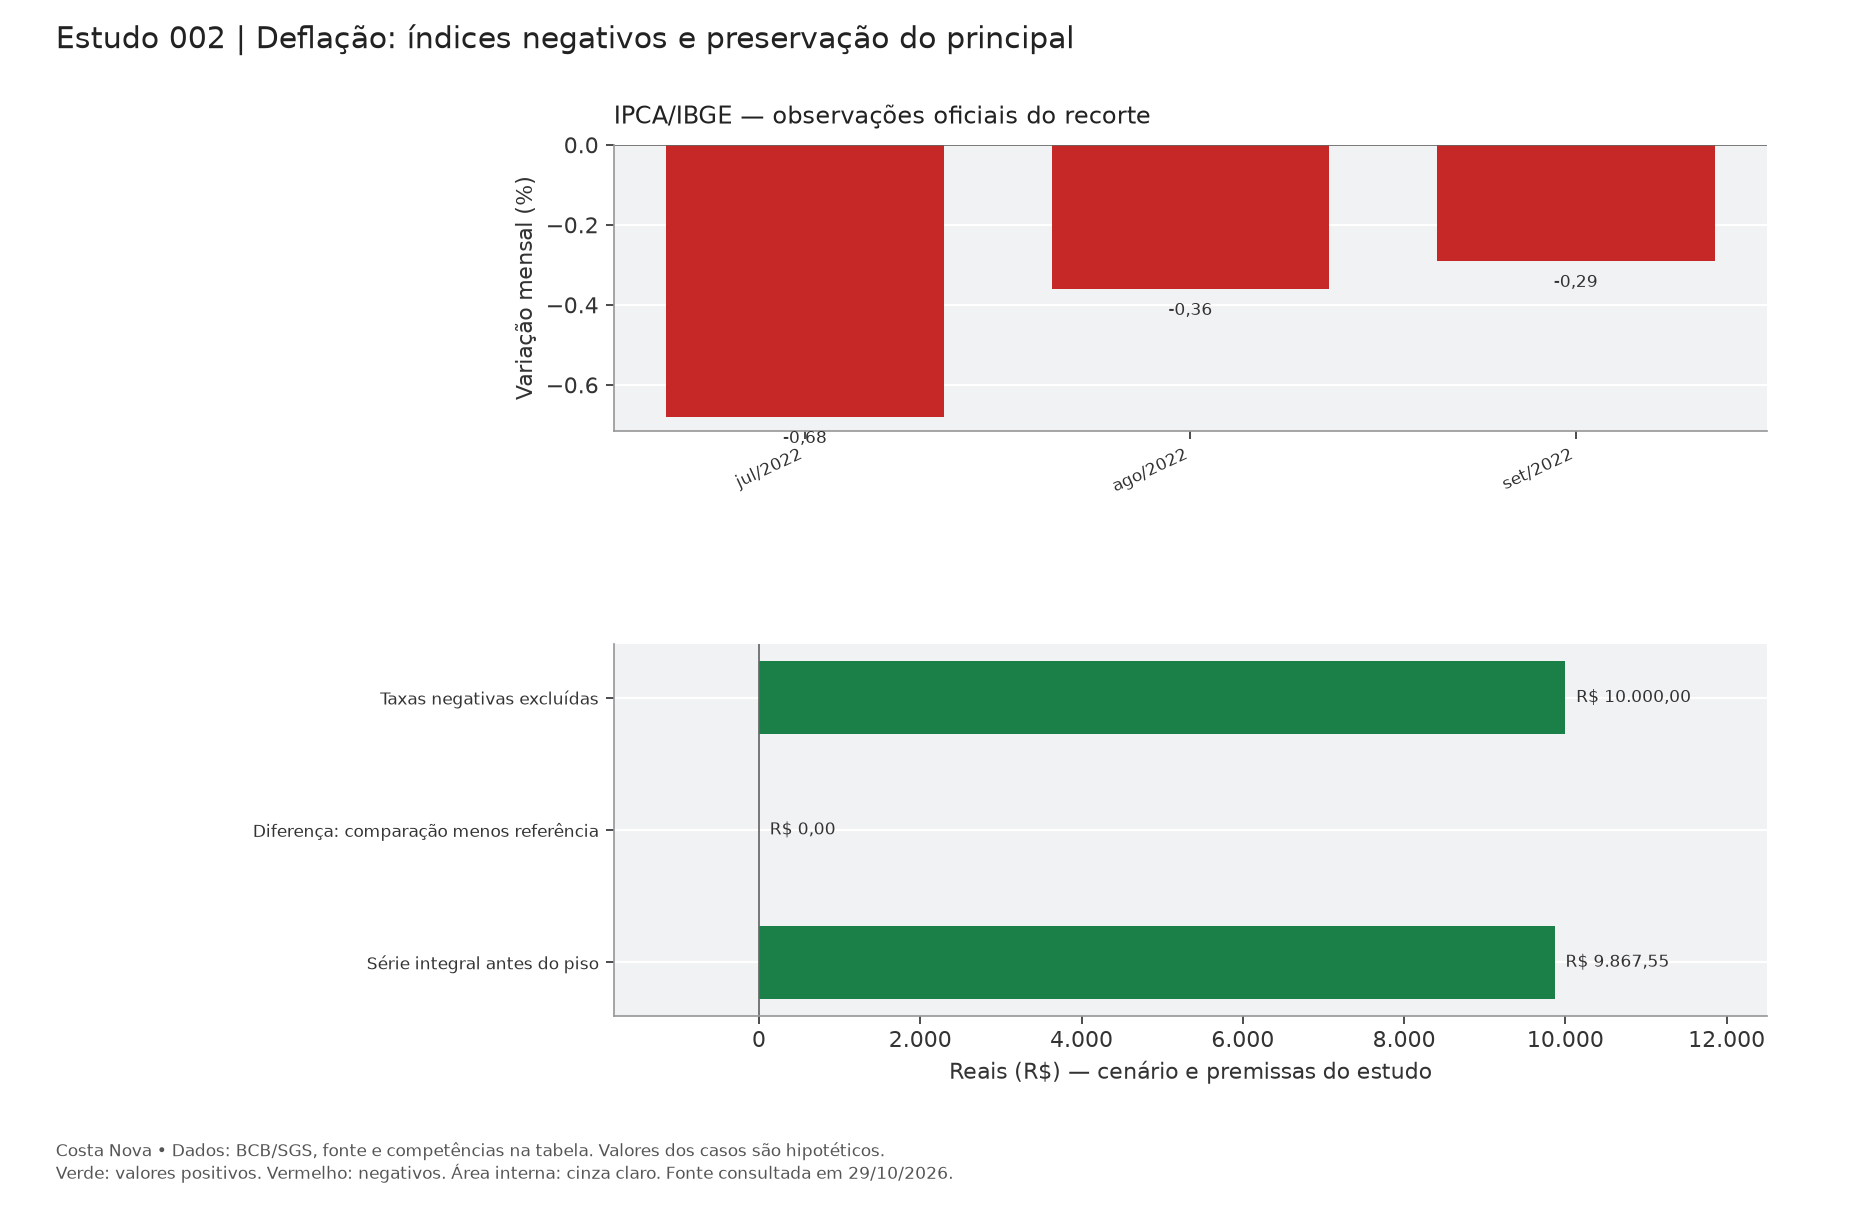
As variações negativas integram a série. No método do item 4.1.2.2 do Manual da JF, o eventual piso do principal é examinado no resultado de cada parcela, ressalvada decisão contrária. Apagar os meses negativos é outra operação. No trimestre estudado, R$ 10.000,00 tornam-se matematicamente R$ 9.867,55 antes do teste do piso. Consultar o trecho do Manual da JF.
A deflação deve entrar no cálculo de correção monetária judicial?
O item 4.1.2.2 do Manual da Justiça Federal de 2026 considera as variações negativas e, salvo decisão contrária, preserva o principal nominal por parcela quando o resultado global da atualização daquela parcela seria inferior. O teste precisa ocorrer no fechamento do intervalo, e não pela substituição de cada taxa mensal negativa por zero. O trimestre de julho a setembro de 2022 permite enxergar a diferença sem introduzir taxas inventadas.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jul/2022 a set/2022 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jul/2022 | -0,68 | 0,9932000000 | R$ 9.932,00 |
| ago/2022 | -0,36 | 0,9896244800 | R$ 9.896,24 |
| set/2022 | -0,29 | 0,9867545690 | R$ 9.867,55 |
Operação de conferência: Vbruto = P × ∏(1+iₘ/100); Vcom piso = máx(P; Vbruto), quando aplicável à parcela
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Série integral com piso nominal no fechamento | R$ 10.000,00 | Resultado com as premissas descritas |
| Taxas negativas excluídas | R$ 10.000,00 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 0,00 | Mesmo principal e recorte, salvo mudança explicitada |
| Série integral antes do piso | R$ 9.867,55 | Resultado matemático anterior ao teste da parcela |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Preserve o arquivo oficial com seus sinais. Calcule a cadeia completa de julho a setembro de 2022 e só então aplique, quando cabível, a preservação nominal da parcela. O fato de duas rotinas terminarem em R$ 10.000,00 neste trimestre não as torna equivalentes. Em uma janela com meses positivos, apagar as quedas pode aumentar o crédito mesmo sem o piso entrar em ação.
Prova necessária para levar o método aos autos
Documentos deste caso: título judicial; competências de cada parcela; regra expressa sobre deflação. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Manual CJF — julho de 2026, p. 41 e itens citados
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
IPCA: por que somar percentuais altera a correção