Costa Nova · Estudo técnico 054 · Compensatórios e avaliação
O item 4.5.3 do Manual vincula o marco à imissão na posse e orienta excluir o mês inicial e incluir o mês da conta. O exemplo histórico isola a diferença entre onze e doze períodos sobre a mesma base. A data precisa estar comprovada, não ser escolhida a partir do resultado financeiro pretendido. Consultar o trecho do Manual da JF.
Qual mês inicia a contagem dos juros compensatórios na desapropriação?
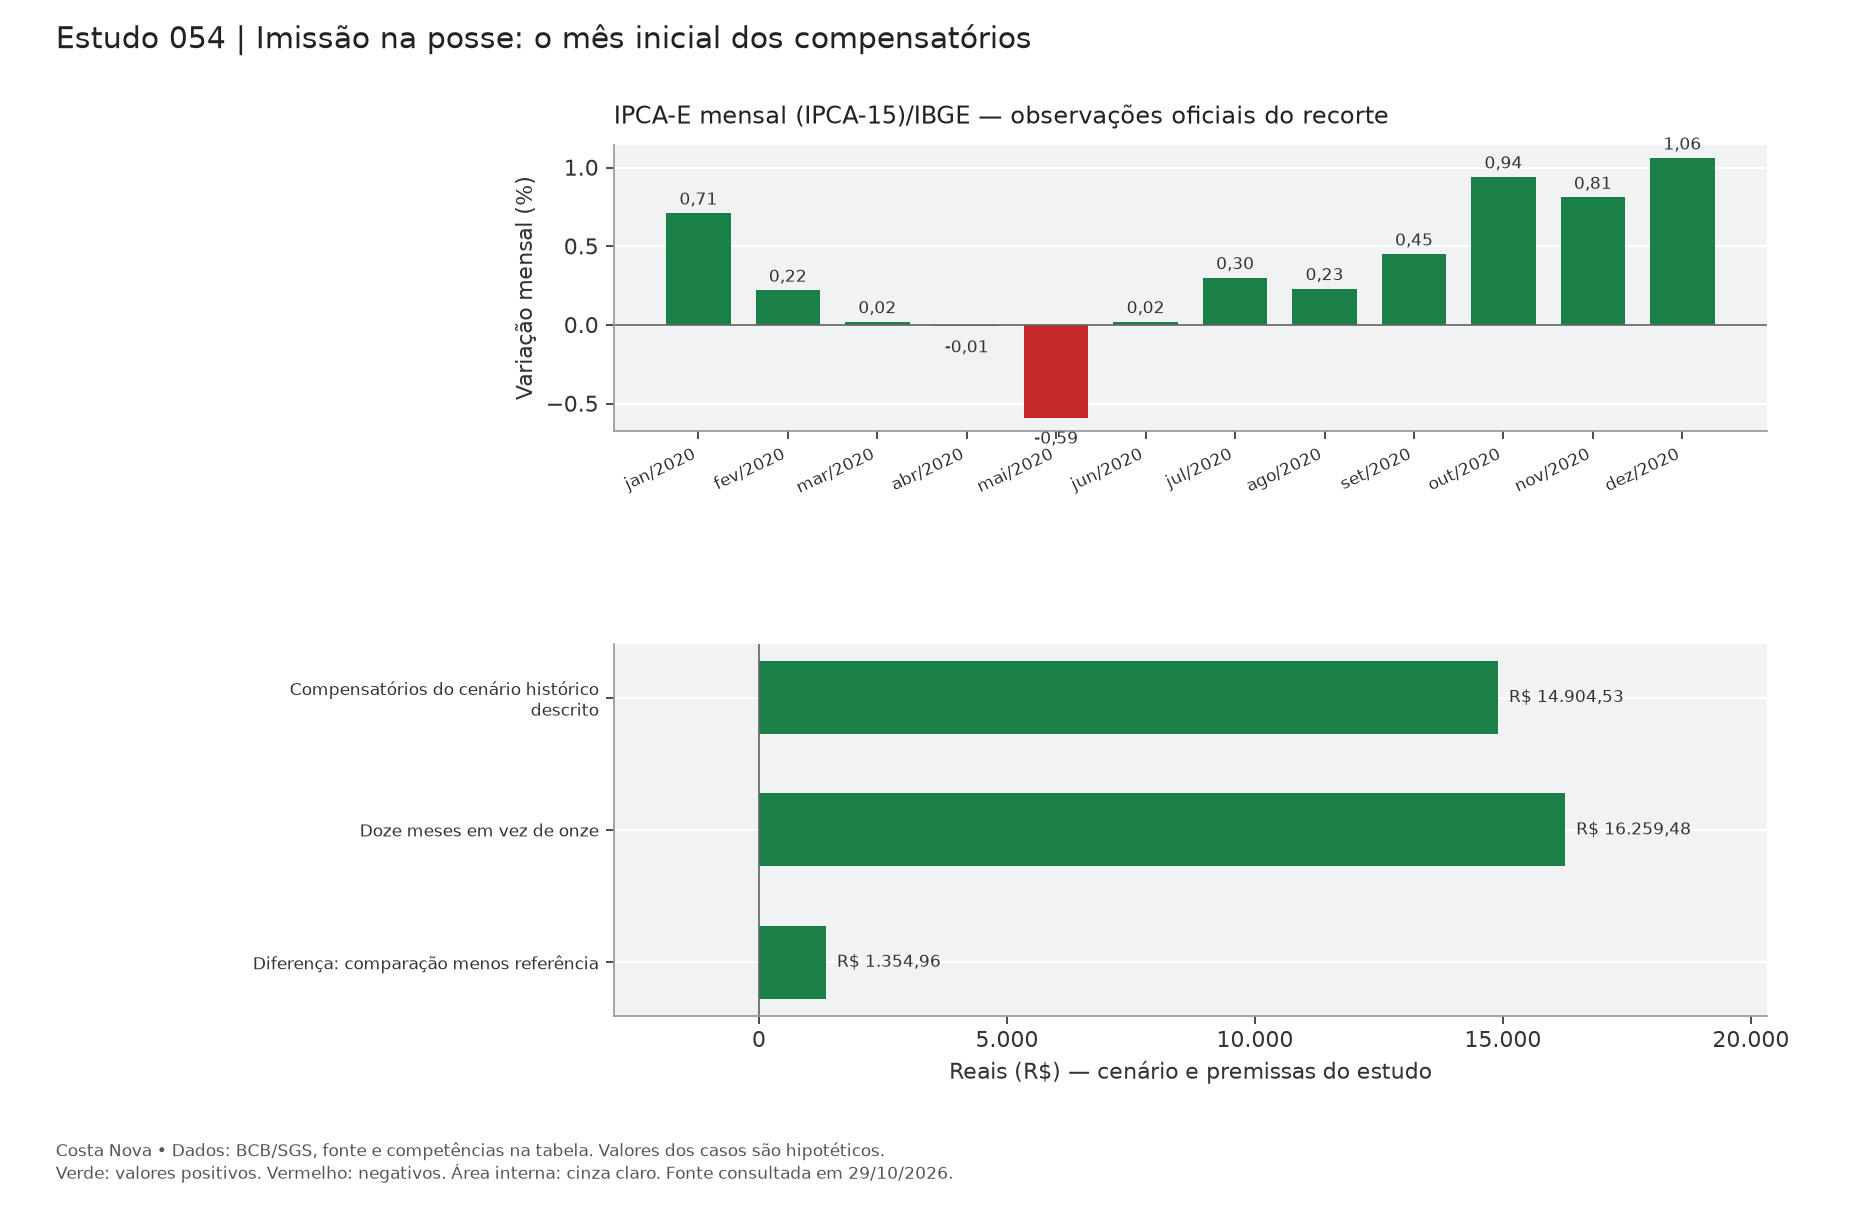
O item 4.5.3 do Manual orienta contar os juros compensatórios a partir da imissão, excluindo o mês de início e incluindo o mês da conta. No exemplo histórico de 2020, a diferença entre onze e doze meses é isolada sobre a mesma base. A demonstração não resolve divergências de prova sobre a ocupação; mostra quanto depende daquele documento e da regra de corte.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA-E mensal (IPCA-15)/IBGE — SGS 10764 |
| Competências incluídas | jan/2020 a dez/2020 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Recorte de aplicação: Exercício histórico anterior a dez/2021. Não adicionar estes compensatórios a um regime atual que já os absorva.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2020 | 0,71 | 1,0071000000 | R$ 10.071,00 |
| fev/2020 | 0,22 | 1,0093156200 | R$ 10.093,16 |
| mar/2020 | 0,02 | 1,0095174831 | R$ 10.095,17 |
| abr/2020 | -0,01 | 1,0094165314 | R$ 10.094,17 |
| mai/2020 | -0,59 | 1,0034609738 | R$ 10.034,61 |
| jun/2020 | 0,02 | 1,0036616660 | R$ 10.036,62 |
| jul/2020 | 0,30 | 1,0066726510 | R$ 10.066,73 |
| ago/2020 | 0,23 | 1,0089879981 | R$ 10.089,88 |
| set/2020 | 0,45 | 1,0135284441 | R$ 10.135,28 |
| out/2020 | 0,94 | 1,0230556115 | R$ 10.230,56 |
| nov/2020 | 0,81 | 1,0313423620 | R$ 10.313,42 |
| dez/2020 | 1,06 | 1,0422745910 | R$ 10.422,75 |
Operação de conferência: J11 = base × 0,005 × 11; J12 = base × 0,005 × 12; diferença = base × 0,005
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Compensatórios do cenário histórico descrito | R$ 14.904,53 | Resultado com as premissas descritas |
| Doze meses em vez de onze | R$ 16.259,48 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 1.354,96 | Mesmo principal e recorte, salvo mudança explicitada |
| Parâmetro | Detalhe |
|---|---|
| Indenização hipotética na origem | R$ 500.000,00 |
| Oferta hipotética na mesma origem | R$ 300.000,00 |
| 80% da oferta | R$ 240.000,00 |
| Base antes da atualização | R$ 260.000,00 |
| Fator IPCA-E de 2020 | 1,04227459 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Localize a certidão do mandado e a data do ato efetivo, distinguindo-a do despacho que o autorizou. Aplique a convenção temporal correspondente à hipótese e registre os meses contados. Se a prova do marco for controvertida, mantenha os cenários separados. A planilha quantifica a diferença entre datas, mas a presença de uma coluna calculada não supre o documento que demonstra a imissão.
Prova necessária para levar o método aos autos
Documentos deste caso: mandado; certidão de imissão; delimitação da área. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Dados BCB/SGS 10764 — IPCA-E mensal (IPCA-15)/IBGE
Manual CJF — julho de 2026, p. 68 e itens citados
Decreto-Lei 3.365/1941 — texto oficial atualizado
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Compensatórios históricos: 0,5% simples não é juro composto
Compensatórios de 6% e 12%: medir cenários históricos
Juros compensatórios: a base de 80% da oferta no período histórico