Costa Nova · Estudo técnico 074 · Prova e apresentação pericial
A memória precisa explicar a receita que seria obtida, os custos pertinentes e a margem afetada, com prova do período e da relação com o evento. Receita bruta não equivale automaticamente a lucro cessante. O exemplo mantém um período de margem negativa e compara as margens com o faturamento para mostrar a diferença de base. Consultar os dados oficiais usados no estudo.
Como estimar lucros cessantes sem confundir faturamento com lucro perdido?
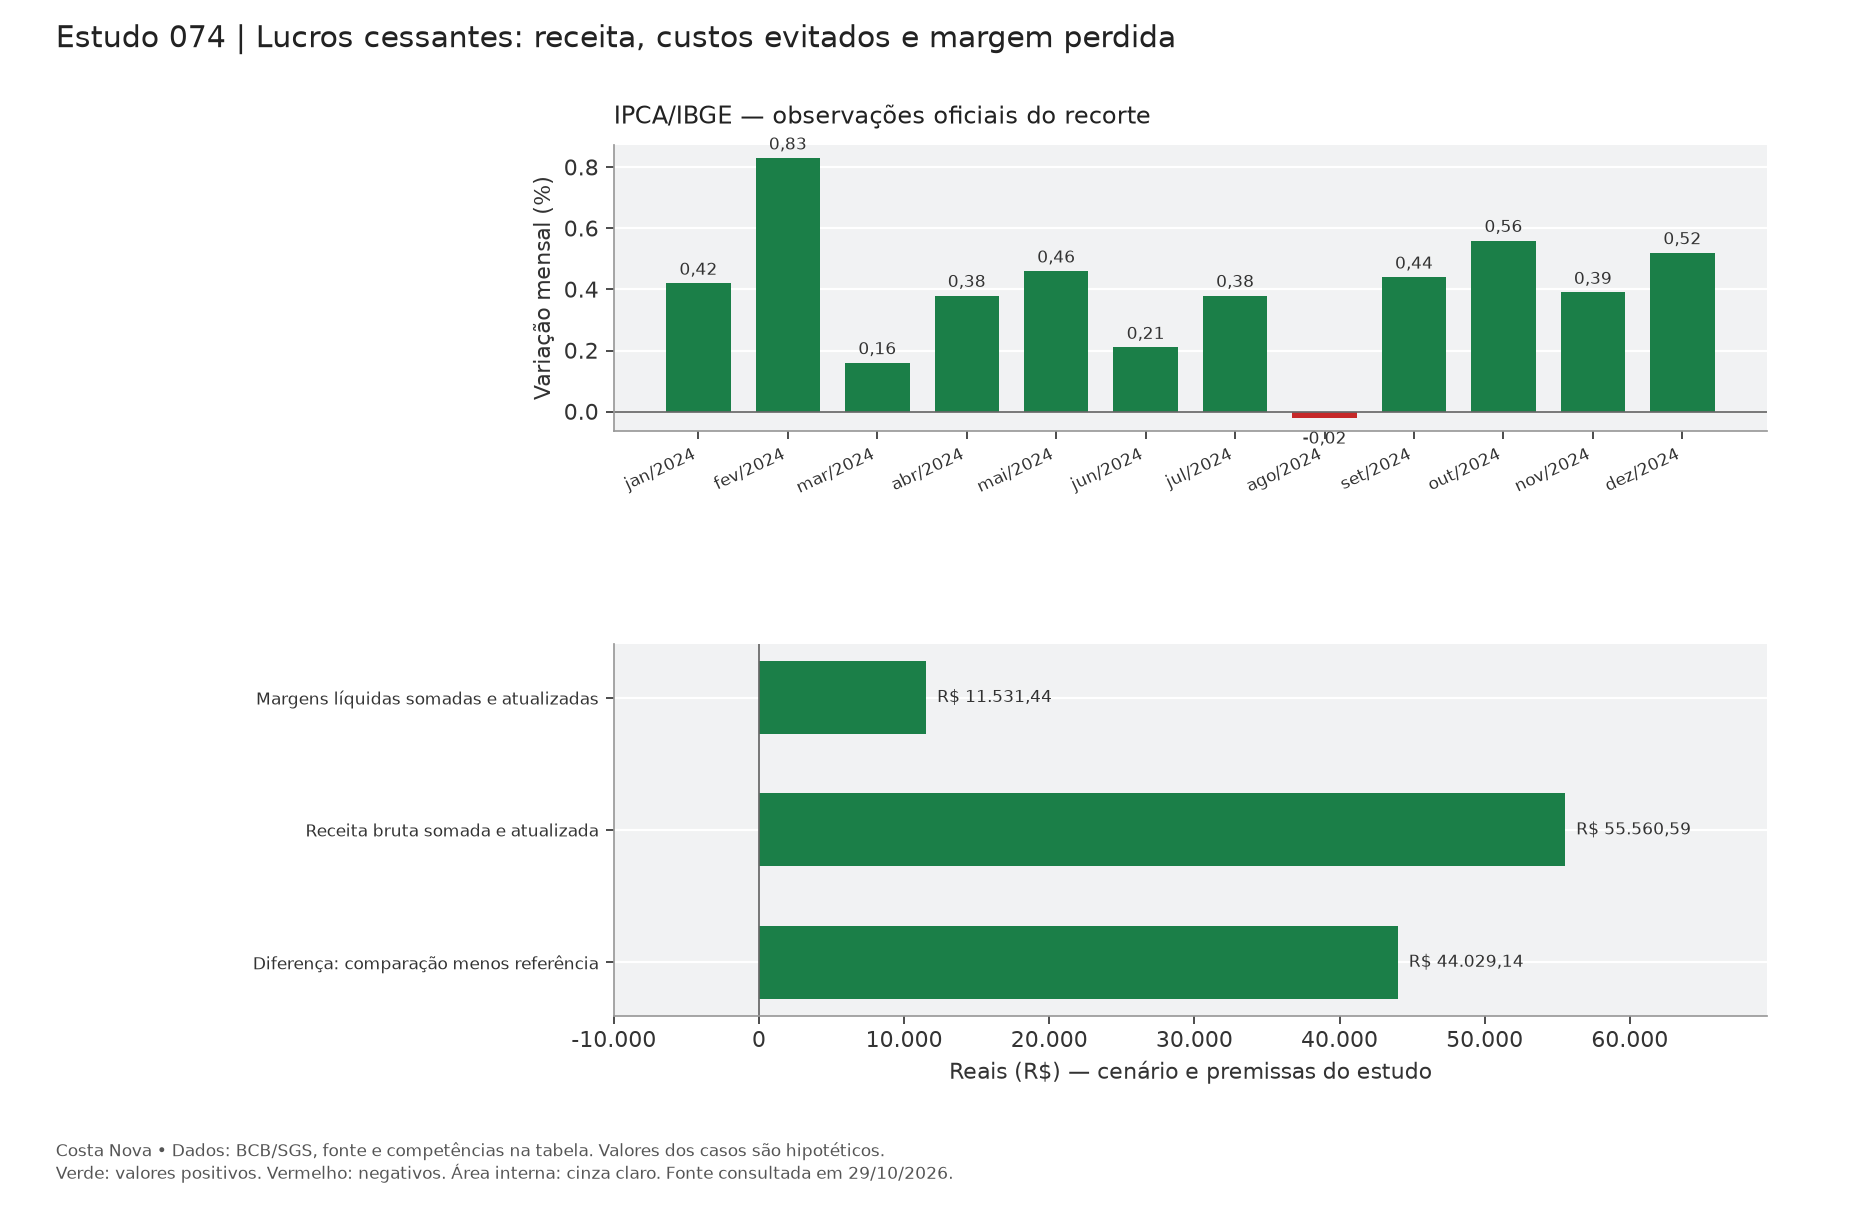
O exemplo de três períodos reúne receitas e custos hipotéticos, com um período de margem negativa. Os resultados são corrigidos por uma janela oficial expressamente indicada, para manter a unidade monetária da comparação. O estudo não presume o direito à indenização nem a duração da interrupção. A diferença entre receita bruta e margem evidencia por que a prova de custos é necessária e por que o sinal do resultado não deve ser apagado.
Precisa quantificar uma interrupção real? Veja como a Costa Nova organiza o cálculo de lucros cessantes, os documentos necessários e a revisão das premissas. Este estudo apresenta uma demonstração didática; a página do serviço explica como delimitar o evento, o período e as informações para uma análise do caso.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,42 | 1,0042000000 | R$ 10.042,00 |
| fev/2024 | 0,83 | 1,0125348600 | R$ 10.125,35 |
| mar/2024 | 0,16 | 1,0141549158 | R$ 10.141,55 |
| abr/2024 | 0,38 | 1,0180087045 | R$ 10.180,09 |
| mai/2024 | 0,46 | 1,0226915445 | R$ 10.226,92 |
| jun/2024 | 0,21 | 1,0248391967 | R$ 10.248,39 |
| jul/2024 | 0,38 | 1,0287335857 | R$ 10.287,34 |
| ago/2024 | -0,02 | 1,0285278390 | R$ 10.285,28 |
| set/2024 | 0,44 | 1,0330533615 | R$ 10.330,53 |
| out/2024 | 0,56 | 1,0388384603 | R$ 10.388,38 |
| nov/2024 | 0,39 | 1,0428899303 | R$ 10.428,90 |
| dez/2024 | 0,52 | 1,0483129579 | R$ 10.483,13 |
Operação de conferência: Margemₖ = receitaₖ − custos consideradosₖ; total do cenário = Σmargens × fator declarado
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Margens do cenário somadas e atualizadas | R$ 11.531,44 | Resultado com as premissas descritas |
| Receita bruta somada e atualizada | R$ 55.560,59 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 44.029,14 | Mesmo principal e recorte, salvo mudança explicitada |
| Período hipotético | Receita | Custos evitáveis considerados | Margem |
|---|---|---|---|
| 1 | R$ 30.000,00 | R$ 21.000,00 | R$ 9.000,00 |
| 2 | R$ 18.000,00 | R$ 14.000,00 | R$ 4.000,00 |
| 3 | R$ 5.000,00 | R$ 7.000,00 | R$ -2.000,00 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Confronte contratos, vendas, capacidade operacional e histórico de custos. Justifique quais despesas seriam evitadas e quais permaneceriam, sem descontá-las duas vezes. Preserve os sinais das margens e explique o horizonte considerado. A atualização monetária põe os valores na mesma base, mas não prova o nexo causal, a probabilidade das receitas ou a duração do dano: essas premissas precisam acompanhar a quantificação.
Conferência complementar: média simples ou margem ponderada? Em períodos com receitas distintas, a média aritmética dos percentuais mensais pode distorcer a projeção. Exemplo exclusivamente hipotético: no mês A, receita de R$ 100.000,00 e custos variáveis de R$ 60.000,00 geram margem de R$ 40.000,00 (40%); no mês B, receita de R$ 20.000,00 e custos variáveis de R$ 8.000,00 geram margem de R$ 12.000,00 (60%). A média simples é 50%, enquanto a margem ponderada pelas receitas é (R$ 40.000,00 + R$ 12.000,00) ÷ (R$ 100.000,00 + R$ 20.000,00) = 43,33% arredondados. Utilizada a fração exata, uma receita projetada hipotética de R$ 60.000,00 produziria R$ 26.000,00, contra R$ 30.000,00 pela média simples. A diferença de R$ 4.000,00 evidencia a necessidade de escolher e documentar o critério. Nenhuma das duas taxas é automática: antes de projetar, confronte sazonalidade, mix de produtos, períodos comparáveis, capacidade, custos efetivamente evitados e mitigação. Para a análise de uma controvérsia real, consulte o serviço de cálculo de lucros cessantes.
Prova necessária para levar o método aos autos
Documentos deste caso: faturamento; custos; capacidade; prova da interrupção. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Código de Processo Civil — texto atualizado da Câmara
As fontes acima identificam a série econômica usada na demonstração e o texto processual de referência. O IPCA serve aqui para colocar os valores do exemplo na base monetária declarada; não define automaticamente o índice aplicável a um processo. A extensão do dano, os custos considerados e o período de apuração dependem dos documentos e dos critérios do caso.
Estudos relacionados
Valor presente e correção: operações inversas distintas
Décimo terceiro na liquidação: identificar a rubrica autônoma
Valor da causa: prestações vencidas e horizonte de referência