Costa Nova · Estudo técnico 034 · Juros de mora e bases
A duração dos juros deve ser apurada por prestação. No exercício com doze parcelas iguais, a primeira atravessa doze períodos e a última apenas um. Aplicar doze períodos ao total antecipa juros das parcelas posteriores, mesmo que a taxa seja simples e os valores nominais sejam iguais. Consultar os dados oficiais usados no estudo.
Como calcular juros simples sobre prestações sucessivas?
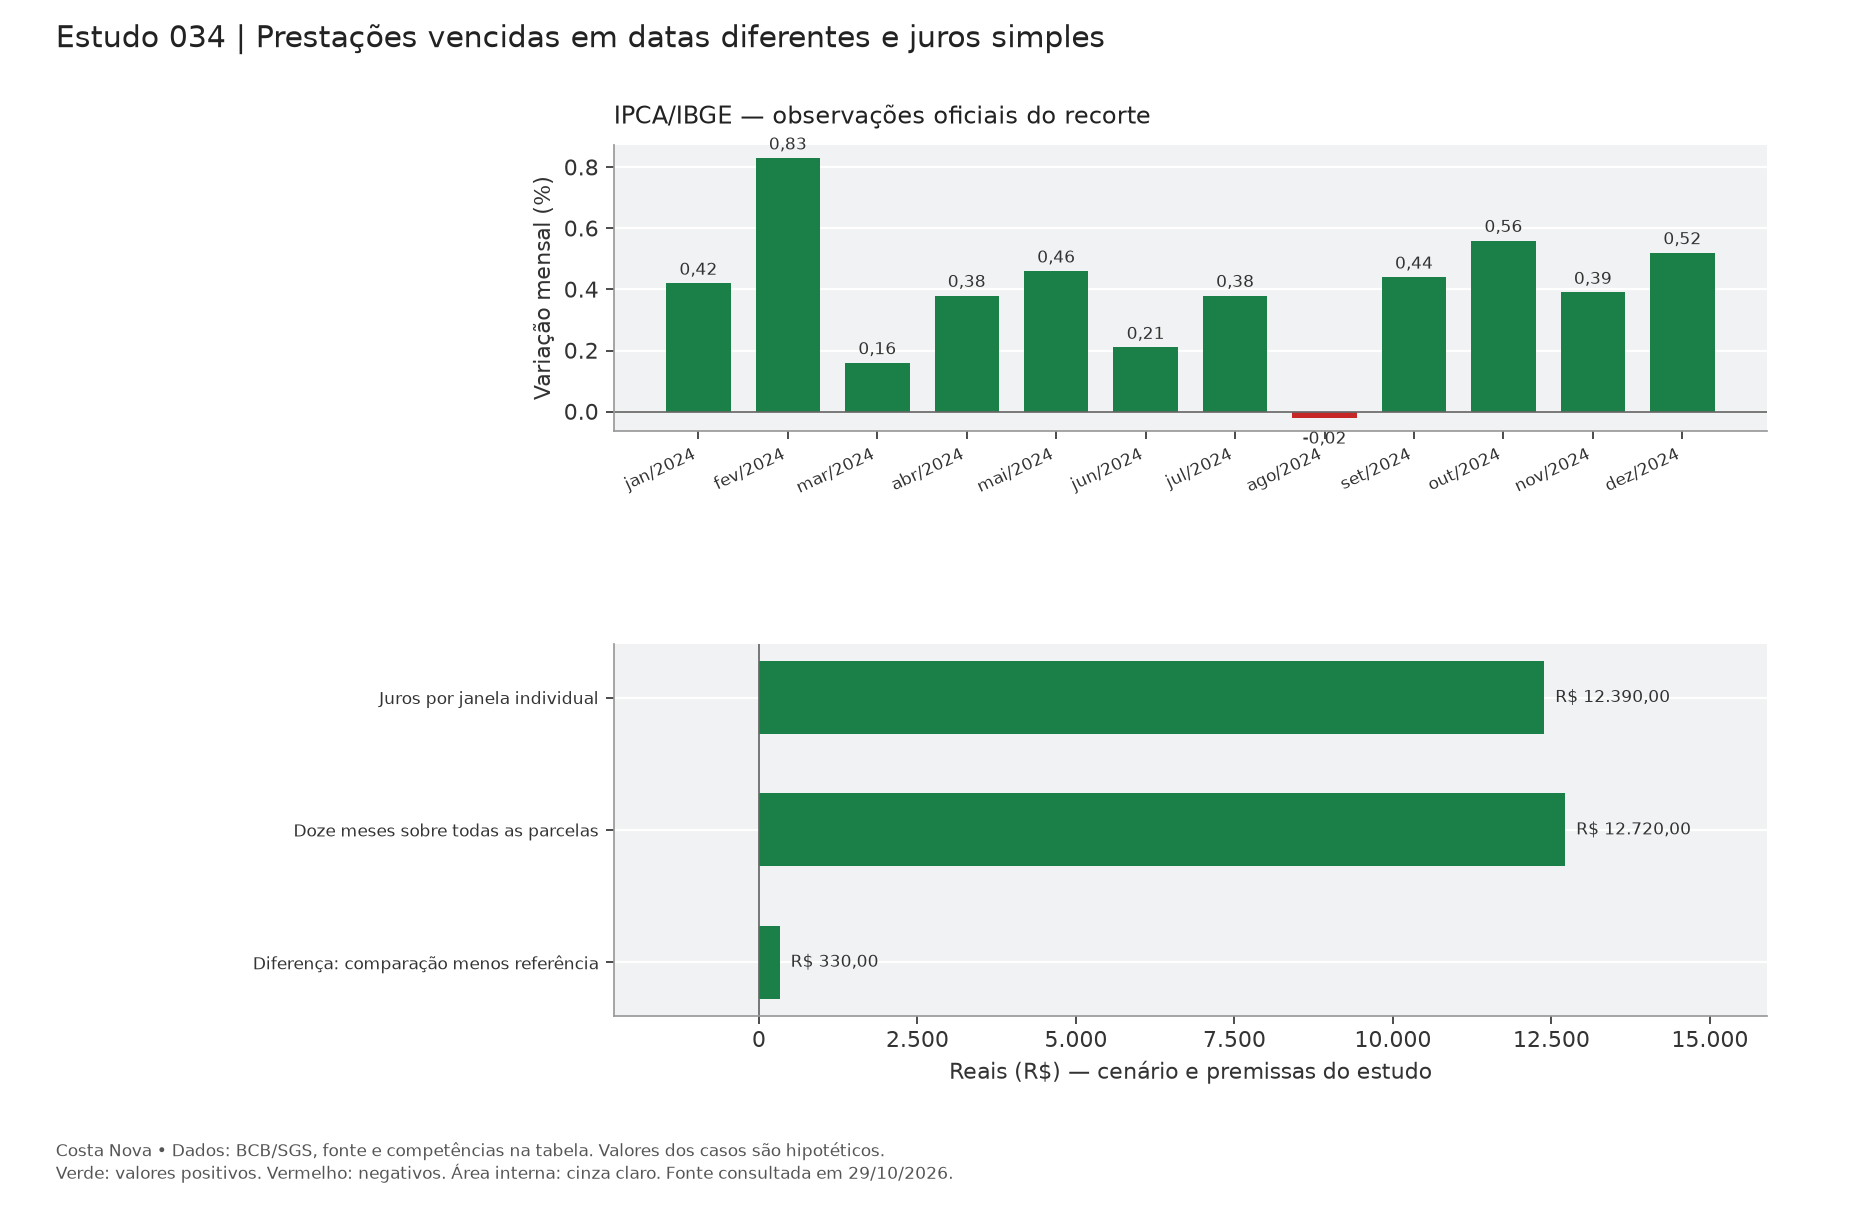
O exemplo usa doze prestações de igual valor e taxa hipotética simples de 0,5% ao mês. A primeira acumula doze períodos; a última, um. A diferença em relação à aplicação de doze períodos sobre o total mostra uma antecipação indevida de juros. O marco concreto de cada linha deverá refletir o título, inclusive quando a constituição em mora ocorrer depois do vencimento.
Premissas que tornam a conta reproduzível
Os valores de principal, pagamentos, taxas convencionadas e documentos dos casos são hipotéticos. As observações econômicas identificadas na tabela são dados oficiais. A janela abaixo delimita competências de uma demonstração; não constitui seleção automática de índice ou marco para qualquer processo.
| Parâmetro | Valor ou convenção |
|---|---|
| Base de referência da tabela de índices | R$ 10.000,00 |
| Série oficial de referência | IPCA/IBGE — SGS 433 |
| Competências incluídas | jan/2024 a dez/2024 |
| Casas internas | 35 dígitos no cálculo decimal; fator exibido com dez casas |
| Centavos da demonstração | Arredondamento no fechamento, meio para cima; ressalvadas comparações específicas |
| Natureza do quadro mensal | Referência dos índices; o quadro de resultados discrimina as bases efetivas do caso |
O fator encadeia as variações mensais da série; a coluna monetária mostra o efeito sobre a base de referência.
Índices e memória mensal
| Competência | Taxa publicada (%) | Fator de referência | Base de referência atualizada |
|---|---|---|---|
| jan/2024 | 0,42 | 1,0042000000 | R$ 10.042,00 |
| fev/2024 | 0,83 | 1,0125348600 | R$ 10.125,35 |
| mar/2024 | 0,16 | 1,0141549158 | R$ 10.141,55 |
| abr/2024 | 0,38 | 1,0180087045 | R$ 10.180,09 |
| mai/2024 | 0,46 | 1,0226915445 | R$ 10.226,92 |
| jun/2024 | 0,21 | 1,0248391967 | R$ 10.248,39 |
| jul/2024 | 0,38 | 1,0287335857 | R$ 10.287,34 |
| ago/2024 | -0,02 | 1,0285278390 | R$ 10.285,28 |
| set/2024 | 0,44 | 1,0330533615 | R$ 10.330,53 |
| out/2024 | 0,56 | 1,0388384603 | R$ 10.388,38 |
| nov/2024 | 0,39 | 1,0428899303 | R$ 10.428,90 |
| dez/2024 | 0,52 | 1,0483129579 | R$ 10.483,13 |
Operação de conferência: Total = Σ[Pⱼ × (1+i × nⱼ)]; comparar com ΣPⱼ × (1+i × 12)
Resultado do caso e diferença entre hipóteses
| Componente ou cenário | Valor | Leitura da linha |
|---|---|---|
| Juros por janela individual | R$ 12.390,00 | Resultado com as premissas descritas |
| Doze meses sobre todas as parcelas | R$ 12.720,00 | Comparação identificada; não é uma segunda taxa oficial |
| Diferença: comparação menos referência | R$ 330,00 | Mesmo principal e recorte, salvo mudança explicitada |
| Competência inicial convencionada | Principal | Fator da linha | Principal atualizado | Juros do exercício |
|---|---|---|---|---|
| jan/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 60,00 |
| fev/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 55,00 |
| mar/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 50,00 |
| abr/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 45,00 |
| mai/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 40,00 |
| jun/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 35,00 |
| jul/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 30,00 |
| ago/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 25,00 |
| set/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 20,00 |
| out/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 15,00 |
| nov/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 10,00 |
| dez/2024 | R$ 1.000,00 | 1,00000000 | R$ 1.000,00 | R$ 5,00 |

Abrir o gráfico em tamanho original para ampliar as legendas. As mesmas observações e valores estão disponíveis nas tabelas de texto desta página.
Como revisar este resultado
Mantenha vencimento e início da mora em campos distintos. Uma prestação vencida antes da constituição em mora pode ter marco diferente do vencimento, conforme o regime. Calcule o encargo por linha e confronte sua soma com o resumo. A prova de fechamento deve explicar o principal e os juros separadamente, sem transformar a data da primeira prestação em marco de todo o conjunto.
Prova necessária para levar o método aos autos
Documentos deste caso: vencimentos; marco da mora; memória por parcela. Relacione cada parâmetro à peça que o sustenta, à data e à linha correspondente da memória.
Baixar a planilha da coleção Costa Nova — catálogo dos 100 estudos, observações oficiais preservadas, resultados de referência e fórmulas da memória mensal. Os resultados específicos dos cenários são estáticos; a aba Fatores recalcula a referência dos índices.
Fontes e recorte normativo
Fontes conferidas em 30 de outubro de 2026. O Manual citado é a edição de julho de 2026, vinculada à Resolução CJF 990/2026. A indicação da fonte identifica a regra estudada; a aplicação concreta exige compatibilidade entre título, natureza do crédito e período.
Estudos relacionados
Termo inicial da mora: quantificar a divergência de datas
Correção e mora: duas rubricas, dois fatos geradores